Наказ Мінрозвитку про затвердження кошторисних норм – Настанова щодо порядку проведення аналізу цін на матеріальні ресурси

МІНІСТЕРСТВО РОЗВИТКУ ГРОМАД ТА ТЕРИТОРІЙ УКРАЇНИ
НАКАЗ
№ 591 від 20.03.2026
Відповідно до абзаців першого і другого частини другої статті 7 Закону України «Про ціни і ціноутворення», абзацу четвертого підпункту 8 пункту 179 Порядку ведення Єдиної державної електронної системи у сфері будівництва, затвердженого постановою Кабінету Міністрів України від 23 червня 2021 року № 681 «Деякі питання забезпечення функціонування Єдиної державної електронної системи у сфері будівництва», пункту 8 Положення про Міністерство розвитку громад та територій України, затвердженого постановою Кабінету Міністрів України від 30 червня 2015 року № 460 (в редакції постанови Кабінету Міністрів України від 17 грудня 2022 року № 1400), Порядку застосування кошторисних норм та нормативів з ціноутворення при визначенні вартості будівництва, затвердженого наказом Міністерства розвитку громад та територій України від 25 червня 2021 року № 162 «Деякі питання ціноутворення у будівництві», зареєстрованого в Міністерстві юстиції України 17 вересня 2021 року за № 1225/36847,
НАКАЗУЮ:
- Затвердити кошторисні норми України у будівництві «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси», що додаються.
- Сектору зовнішніх комунікацій забезпечити оприлюднення цього наказу на офіційному вебсайті Міністерства розвитку громад та територій України.
- Департаменту ціноутворення, економіки та організації будівництва забезпечити оприлюднення кошторисних норм України у будівництві «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси», затверджених цим наказом, на порталі Єдиної державної електронної системи у сфері будівництва.
- Кошторисні норми України у будівництві «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси» набирають чинності з дня оприлюднення їх на порталі Єдиної державної електронної системи у сфері будівництва.
- Контроль за виконанням цього наказу покласти на заступника Міністра Наталію Козловську.

МІНІСТЕРСТВО З ВІДНОВЛЕННЯ,
ІНФРАСТРУКТУРИ ТА ТРАНСПОРТУ УКРАЇНИ
НАКАЗ
№ 1947 від 14.09.2026
Про внесення змін до кошторисних
норм України у будівництві
Відповідно до статті 5 Закону України «Про центральні органи виконавчої влади», абзаців першого і другого частини другої статті 7 Закону України «Про ціни і ціноутворення», пункту 121 Порядку здійснення заходів, пов’язаних з утворенням, реорганізацією або ліквідацією міністерств, інших центральних органів виконавчої влади, затвердженого постановою Кабінету Міністрів України від 20 жовтня 2011 року № 1074, абзацу четвертого підпункту 8 пункту 179 Порядку ведення Єдиної державної електронної системи у сфері будівництва, затвердженого постановою Кабінету Міністрів України від 23 червня 2021 року № 681 «Деякі питання забезпечення функціонування Єдиної
державної електронної системи у сфері будівництва», постанови Кабінету Міністрів України від 19 листопада 2025 року № 1512 «Деякі особливості визначення вартості будівництва, а також поточного середнього ремонту, поточного ремонту та експлуатаційного утримання автомобільних доріг загального користування в умовах воєнного стану», Порядку застосування кошторисних норм та нормативів з ціноутворення при визначенні вартості будівництва, затвердженого наказом Міністерства розвитку громад та територій України від 25 червня 2021 року № 162 «Деякі питання ціноутворення у будівництві», зареєстрованого в Міністерстві юстиції України 17 вересня 2021 року за № 1225/36847,
НАКАЗУЮ:
- Внести зміни до кошторисних норм України у будівництві «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси», затверджених наказом Міністерства розвитку громад та територій України від 20 березня 2026 року № 591, виклавши їх в новій редакції, що додається.
- Сектору зовнішніх комунікацій забезпечити оприлюднення цього наказу на офіційному вебсайті Міністерства з відновлення, інфраструктури та транспорту України.
- Департаменту ціноутворення, економіки та організації будівництва забезпечити оприлюднення кошторисних норм України у будівництві «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси», затверджених цим наказом, на порталі Єдиної державної електронної системи у сфері будівництва.
- Кошторисні норми України у будівництві «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси» набирають чинності з дня оприлюднення їх на порталі Єдиної державної електронної системи у сфері будівництва, крім абзаців третього та четвертого пункту 2.1 розділу ІІ, абзацу першого пункту 3.1 розділу ІІІ, абзацу першого пункту 4.2, абзаців першого та
другого пункту 4.3, підпунктів 3 та 4 пункту 4.6, абзаців третього – шостого пункту 4.8, пункту 4.9 розділу ІV, абзацу першого пункту 5.3 розділу V та пункту 6.2 розділу VI цієї Настанови у частині учасників процедур закупівель та виконавців робіт за договорами про закупівлю, які набирають чинності з 01 січня 2027 року. - Контроль за виконанням цього наказу покласти на заступника Міністра Наталію Козловську.
Міністр Микола КАЛАШНИК
ЗАТВЕРДЖЕНО
Наказ Міністерства розвитку
громад та територій України
20 березня 2026 року № 591
(у редакції наказу Міністерства
відновлення, інфраструктури
та транспорту України від
14.09.2026 № 1947)
Настанова щодо порядку проведення аналізу цін на матеріальні ресурси
І. Загальні положення
1.1. Ця Настанова встановлює порядок проведення аналізу цін на матеріальні ресурси під час визначення вартості нового будівництва, реконструкції, реставрації та капітального ремонту (далі – будівництво) будинків, будівель і споруд будь-якого призначення, їх комплексів та частин (окрім визначення вартості нового будівництва, реконструкції, ремонтів та експлуатаційного утримання автомобільних доріг загального користування), що здійснюється із залученням бюджетних коштів, коштів державних і комунальних підприємств, установ та організацій, кредитів, наданих під державні гарантії (далі – державні кошти).
Ця Настанова є обов’язковою при проведенні аналізу цін під час визначення вартості об’єктів будівництва, що споруджуються із залученням державних коштів, за умови якщо загальна кошторисна вартість становить від 1,5 млн гривень (з урахуванням податку на додану вартість) на період до 01 серпня 2027 року, а після його закінчення – незалежно від загальної кошторисної вартості об’єктів будівництва.
Порядок здійснення аналізу цін на матеріальні ресурси для об’єктів будівництва, загальна кошторисна вартість яких не перевищує 1,5 млн гривень (з урахуванням податку на додану вартість), у період до 01 серпня 2027 року визначає замовник своїм організаційно-розпорядчим документом.
Ця Настанова може застосовуватись при проведенні аналізу цін під час визначення вартості будівництва об’єктів, що фінансуються з інших джерел, ніж державні кошти, якщо це передбачено договором про закупівлю та/або договором підряду.
1.2. У цій Настанові терміни вживаються у такому значенні:
аналіз цін на матеріальні ресурси (далі – аналіз цін) – процес збору, обробки та систематизації інформації щодо цін на матеріальні ресурси, які застосовуються для будівництва об’єктів;
відпускна ціна матеріального ресурсу – ціна матеріального ресурсу (в тому числі, вартість тари, упаковки і реквізиту та вартість вантажних робіт) без урахування транспортних та заготівельно-складських витрат та податку на додану вартість;
виробник – будь-яка фізична чи юридична особа (резидент чи нерезидент України), яка виготовляє продукцію (матеріальний ресурс) або доручає її виготовлення, але реалізує цю продукцію (матеріальний ресурс) під своїм найменуванням або торговельною маркою (знаком для товарів і послуг);
електронна цінова пропозиція – інформація про ціну матеріального ресурсу, внесена виробником, імпортером, офіційним представником, дистриб’ютором або іншим постачальником будівельної продукції до бази даних цін на будівельну продукцію та інші матеріальні ресурси у складі Єдиної державної електронної системи у сфері будівництва (далі – база даних цін) з використанням електронної ідентифікації та/або кваліфікованого електронного підпису та оприлюднена на її порталі;
імпортер – будь-яка фізична чи юридична особа – резидент України, яка вводить в обіг на ринку України продукцію (матеріальний ресурс) походженням з іншої країни;
матеріальні ресурси – матеріали, вироби і комплекти, які необхідні для виконання будівельних робіт;
орієнтовна ціна – попередня відпускна ціна матеріального ресурсу, визначена на підставі доступної інформації про ціни на відповідні матеріальні ресурси та використовується під час формування переліку матеріальних ресурсів для аналізу цін;
офіційний представник (дистриб’ютор) – постачальник матеріальних ресурсів, який здійснює реалізацію продукції (матеріального ресурсу) за договором з виробником (імпортером); постачальник матеріальних ресурсів – будь-яка фізична чи юридична особа, яка здійснює постачання матеріальних ресурсів;
поточна ціна – ціна на матеріальний ресурс для об’єкта будівництва прийнята як ціна франко-приоб’єктний склад будівельного майданчика, яка визначається на встановлену одиницю виміру і враховує відпускну ціну, вартість транспортування та заготівельно-складські витрати;
публічна цінова пропозиція – оприлюднена на вебсайті виробника, імпортера, офіційного представника, дистриб’ютора або іншого постачальника будівельної продукції, інформація про ціну матеріального ресурсу, що надає можливість ідентифікувати суб’єкт господарювання, матеріальний ресурс, одиницю виміру, ціну, дату або період дії ціни. В публічній ціновій пропозиції може також міститися інформація про умови поставки, оплати, податку на додану вартість та транспортування;
цінова пропозиція – інформація або документ суб’єкта господарювання (виробника, імпортера, офіційного представника, дистриб’ютора, іншого постачальника), у тому числі цінова пропозиція отримана шляхом прямого запиту, публічна цінова пропозиція або електронна цінова пропозиція, що містить відомості про вартість одиниці виміру відповідного матеріального ресурсу на певну дату або на певний період, а також, за наявності, умови його поставки (доставки), умови оплати, податку на додану вартість, транспортування та інші характеристики.
Інші терміни у цій Настанові вживаються у значенні, наведеному в кошторисних нормах України у будівництві «Настанова з визначення вартості будівництва», затверджених наказом Міністерства розвитку громад та територій України від 01 листопада 2021 року № 281 «Про затвердження кошторисних норм України у будівництві» (далі – Настанова з визначення вартості будівництва).
ІІ. Формування переліку матеріальних ресурсів для аналізу цін
2.1. Перелік матеріальних ресурсів для аналізу цін (далі – Перелік) формується:
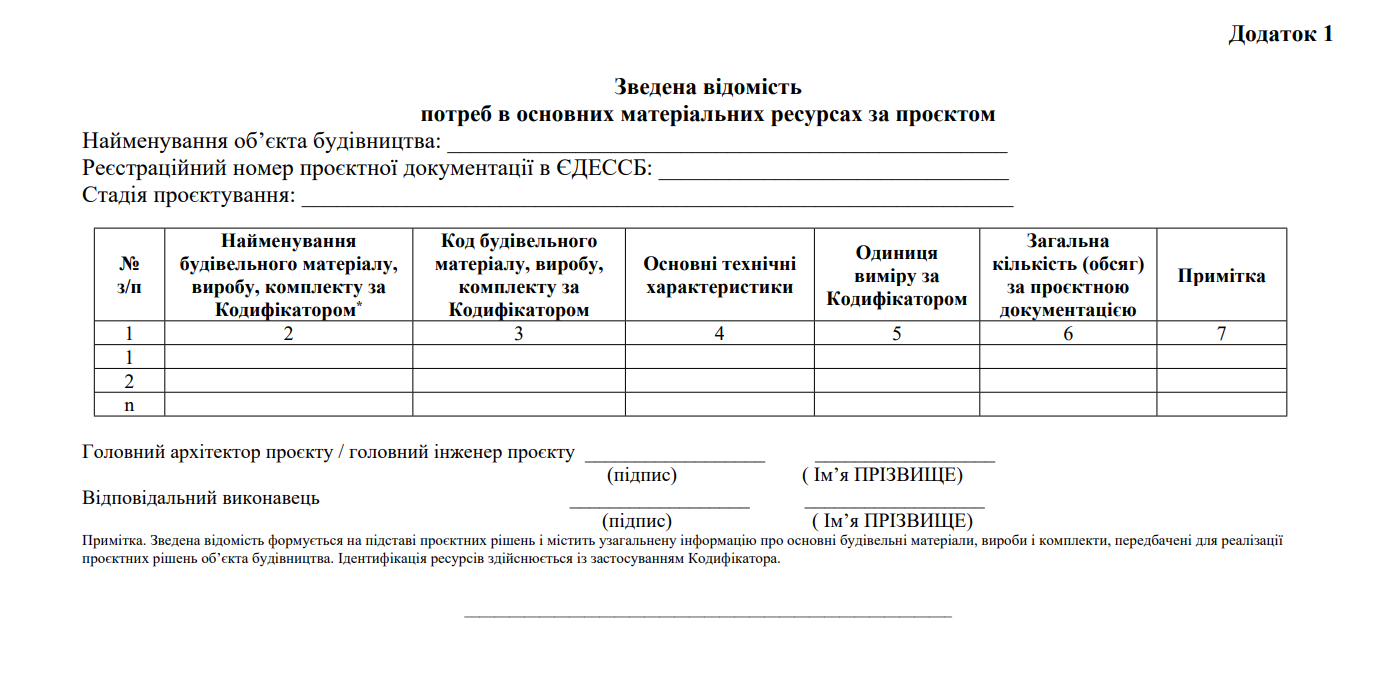
під час складання інвесторської кошторисної документації – на підставі зведеної відомості потреб в основних матеріальних ресурсах згідно з додатком 1 разом з супутніми матеріальними ресурсами, що враховані ресурсними елементними кошторисними нормами, необхідними для виконання будівельних робіт, передбачених проектною документацією. Аналіз цін на матеріальні ресурси здійснюється в обов’язковому порядку для проектної документації стадії Проект або Робочий проект, для інших стадій проектування аналіз цін на матеріальні ресурси може здійснюватись за потреби;
під час підготовки документів для укладення договору про закупівлю у разі застосування твердої договірної ціни – на підставі розрахунку вартості матеріальних ресурсів до договірної ціни;
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
на етапі підготовки тендерної пропозиції у разі застосування твердої договірної ціни – на підставі розрахунку вартості матеріальних ресурсів до ціни тендерної пропозиції;
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
під час підготовки актів приймання виконаних будівельних робіт у разі застосування динамічної договірної ціни – на підставі розрахунку вартості матеріальних ресурсів до договірної ціни.
2.2. Перелік має містити інформацію про назви, коди та/або шифри, одиниці виміру, обсяги, орієнтовні ціни за одиницю та загальну вартість матеріальних ресурсів.
Інформація про орієнтовні ціни на матеріальні ресурси може бути отримана з використанням бази даних цін у складі Єдиної державної електронної системи у сфері будівництва (далі – база даних цін), а також з довільних джерел, не заборонених законодавством України.
2.3. Код матеріального ресурсу, його назва та одиниця виміру приймаються з урахуванням вимог Кодифікатора будівельної продукції, затвердженого наказом Міністерства розвитку громад та територій України від 24 грудня 2025 року № 1839 (далі – Кодифікатор), та мають бути наявними в Єдиній державній електронній системі у сфері будівництва.
На період здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення можуть використовуватись коди матеріальних ресурсів, шифри, назви та одиниці виміру матеріальних ресурсів, які передбачені ресурсними елементними кошторисними нормами або іншими довідниками, які використовуються при складанні проектної документації.
ІІІ. Розподіл матеріальних ресурсів на ціноутворюючі та неціноутворюючі
3.1. Розподіл матеріальних ресурсів на ціноутворюючі та неціноутворюючі під час складання інвесторської кошторисної документації, складання документів для укладання договору про закупівлю / підготовки тендерної пропозиції у разі застосування твердої договірної ціни, у Переліку здійснюється шляхом їх ранжування від більшої загальної вартості до меншої (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027):
1) матеріальні ресурси, що займають верхню частину ранжованого переліку та сукупно становлять 60 відсотків загальної вартості всіх матеріальних ресурсів, є ціноутворюючими. Матеріальний ресурс, додавання якого призводить до перевищення 60 відсотків загальної вартості всіх матеріальних ресурсів, відноситься до ціноутворюючих матеріальних ресурсів у повному обсязі;
2) всі інші матеріальні ресурси, що не увійшли до ціноутворюючих матеріальних ресурсів, є неціноутворюючими та залежно від їх сумарної вартості розподіляються на:
матеріальні ресурси, сумарна вартість яких становить 30 відсотків на період до 01 серпня 2027 року, а після його закінчення – 35 відсотків загальної вартості матеріальних ресурсів;
матеріальні ресурси, сумарна вартість яких становить 10 відсотків на період до 01 серпня 2027 року, а після його закінчення – 5 відсотків загальної вартості матеріальних ресурсів.
3.2. Розподіл матеріальних ресурсів на ціноутворюючі та неціноутворюючі під час підготовки актів приймання виконаних будівельних робіт у разі застосування динамічної договірної ціни, у Переліку здійснюється шляхом їх ранжування від більшої загальної вартості до меншої:
1) матеріальні ресурси, що займають верхню частину ранжованого переліку та сукупно становлять 60 відсотків загальної вартості всіх матеріальних ресурсів, є ціноутворюючими. Матеріальний ресурс, додавання якого призводить до перевищення 60 відсотків загальної вартості всіх матеріальних ресурсів, відноситься до ціноутворюючих матеріальних ресурсів у повному обсязі;
2) інші 40 відсотків загальної вартості всіх матеріальних ресурсів, що не увійшли до ціноутворюючих матеріальних ресурсів, є неціноутворюючими.
IV. Аналіз цін
4.1. Аналіз цін здійснюється окремо за кожним ціноутворюючим та неціноутворюючим матеріальним ресурсом.
4.2. Під час складання інвесторської кошторисної документації, подання учасником тендерної пропозиції та надання виконавцем робіт документів для укладення договору про закупівлю у разі застосування твердої договірної ціни, а також проведення взаєморозрахунків із застосуванням динамічної договірної ціни, аналіз цін на ціноутворюючі матеріальні ресурси здійснюється на підставі не менше трьох цінових пропозицій виробників, імпортерів, їх офіційних представників або дистриб’юторів.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
Строк очікування цінової пропозиції становить не менш як п’ять робочих днів з дня надсилання запиту, якщо більший строк не визначено в запиті. Запит, надісланий на електронну адресу або через електронний кабінет інформаційно-комунікаційної системи, вважається отриманим у день його відправлення.
У разі ненадання відповіді (цінової пропозиції) у встановлений строк такий запит вважається залишеним без відповіді. Факт надсилання запиту та ненадання відповіді у строк фіксується під час формування звіту з аналізу цін на матеріальні ресурси в Єдиній державній електронній системі у сфері будівництва, що є належним обґрунтуванням причин відсутності достатньої кількості конкурентних пропозицій.
У разі неможливості отримання достатньої кількості цінових пропозицій (зокрема у разі якщо джерел постачання відповідного матеріального ресурсу на ринку менше трьох), у тому числі публічних або електронних, можуть використовуватися додаткові джерела, визначені для неціноутворюючих матеріальних ресурсів, з наданням обґрунтування.
4.3. На неціноутворюючі матеріальні ресурси, визначені абзацом другим підпункту 2 пункту 3.1. розділу ІІІ цієї Настанови, під час складання інвесторської кошторисної документації, подання учасником тендерної пропозиції та надання виконавцем робіт документів для укладення договору про закупівлю у разі застосування твердої договірної ціни аналіз цін на матеріальні ресурси здійснюється на підставі не менше однієї цінової пропозиції, зокрема даних виробників, імпортерів, їх офіційних представників або дистриб’юторів, інших постачальників будівельної продукції, відкритих вебресурсів, електронної системи закупівель, електронних цінових пропозицій, внесених та оприлюднених виробниками, імпортерами, офіційними представниками, дистриб’юторами, іншими постачальниками будівельної продукції в базі даних цін, а також середніх цін у базі даних цін, інформаційних довідників, спеціалізованих інформаційно-аналітичних баз даних цін та інших джерел інформації, не заборонених законодавством.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
На неціноутворюючі матеріальні ресурси, визначені абзацом третім підпункту 2 пункту 3.1. розділу ІІІ цієї Настанови, аналіз цін на матеріальні ресурси під час складання інвесторської кошторисної документації, подання учасником тендерної пропозиції та надання виконавцем робіт документів для укладення договору про закупівлю у разі застосування твердої договірної ціни здійснюється на підставі не менше однієї цінової пропозиції з використанням інформації з будь-яких не заборонених законодавством джерел. Зазначення таких джерел у звіті з аналізу цін на матеріальні ресурси є необов’язковим.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
На неціноутворюючі матеріальні ресурси, визначені підпунктом 2 пункту 3.2. розділу ІІІ цієї Настанови, аналіз цін під час взаєморозрахунків за умови динамічної договірної ціни на матеріальні ресурси здійснюється на підставі не менше однієї цінової пропозиції, зокрема даних виробників, імпортерів, їх офіційних представників або дистриб’юторів, інших постачальників будівельної продукції, відкритих вебресурсів, електронної системи закупівель, електронних цінових пропозицій, внесених та опублікованих на порталі бази даних цін виробниками, імпортерами, офіційними представниками або дистриб’юторами, а також бухгалтерських документів на придбання матеріальних ресурсів.
4.4. Цінові пропозиції, що використовуються для проведення аналізу цін, повинні бути актуальними станом на дату здійснення такого аналізу.
4.5. Для аналізу цін використовуються цінові пропозиції, в яких відпускні ціни на матеріальні ресурси, витрати на транспортування (за наявності), податок на додану вартість (за наявності) зазначені окремо або можуть бути достовірно визначені на підставі цінової пропозиції.
У разі якщо цінова пропозиція містить ціну з податком на додану вартість, за одиницю виміру, що не відповідає Кодифікатору, з урахуванням або без урахування транспортних витрат, суб’єкт аналізу цін самостійно проводить перерахунок для отримання співставної відпускної ціни за цією ціновою
пропозицією для здійснення аналізу цін.
У разі якщо суб’єкт господарювання, який надав цінову пропозицію, не є платником податку на додану вартість, зазначена ним ціна для цілей аналізу цін приймається як ціна без податку на додану вартість.
У разі якщо ціна зазначена в іноземній валюті, така ціна перераховується у гривню за офіційним курсом Національного банку України на дату проведення аналізу цін, якщо інше не встановлено умовами відповідної цінової пропозиції.
4.6. Суб’єктами аналізу цін є замовник, підрядник, виконавець робіт за договором про закупівлю, учасник процедури закупівлі:
1) замовник здійснює аналіз цін під час складання інвесторської кошторисної документації;
2) підрядник здійснює аналіз цін під час:
складання інвесторської кошторисної документації у випадку, коли розроблення проектної документації покладається на підрядника;
підготовки актів приймання виконаних будівельних робіт у разі застосування динамічної договірної ціни;
3) виконавець робіт за договором про закупівлю здійснює аналіз цін під час підготовки документів для укладення договору про закупівлю у разі застосування твердої договірної ціни;
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
4) учасник процедури закупівлі здійснює аналіз цін під час підготовки тендерної пропозиції у разі застосування твердої договірної ціни.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
4.7. Під час відбору цінових пропозицій для проведення аналізу враховуються місце розташування об’єкта будівництва, можливість постачання відповідного матеріального ресурсу до такого об’єкта та логістичні умови постачання.
4.8. Аналіз цін здійснюється за умови порівнянності матеріальних ресурсів за якісними та технічними характеристиками (однаковими або еквівалентними).
При здійсненні аналізу цін під час складання інвесторської кошторисної документації може бути врахований необхідний обсяг постачання матеріальних ресурсів.
При здійсненні аналізу цін під час підготовки документів для укладення договору про закупівлю, підготовки тендерної пропозиції, у разі застосування твердої договірної ціни, а також під час проведення взаєморозрахунків за динамічною договірною ціною враховуються (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027):
необхідний обсяг постачання матеріальних ресурсів (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027);
терміни поставки (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027);
умови оплати (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027).
4.9. У разі залучення до виконання робіт за погодженням із замовником субпідрядних організацій при підготовці документів для укладення договору про закупівлю, підготовці тендерної пропозиції, у разі застосування твердої договірної ціни, а також при проведенні взаєморозрахунків за динамічною договірною ціною, аналіз цін на матеріальні ресурси, які планують придбавати субпідрядні організації при будівництві об’єкта, виконує суб’єкт, визначений в договорі (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027).
V. Документальне оформлення Звіту з аналізу цін
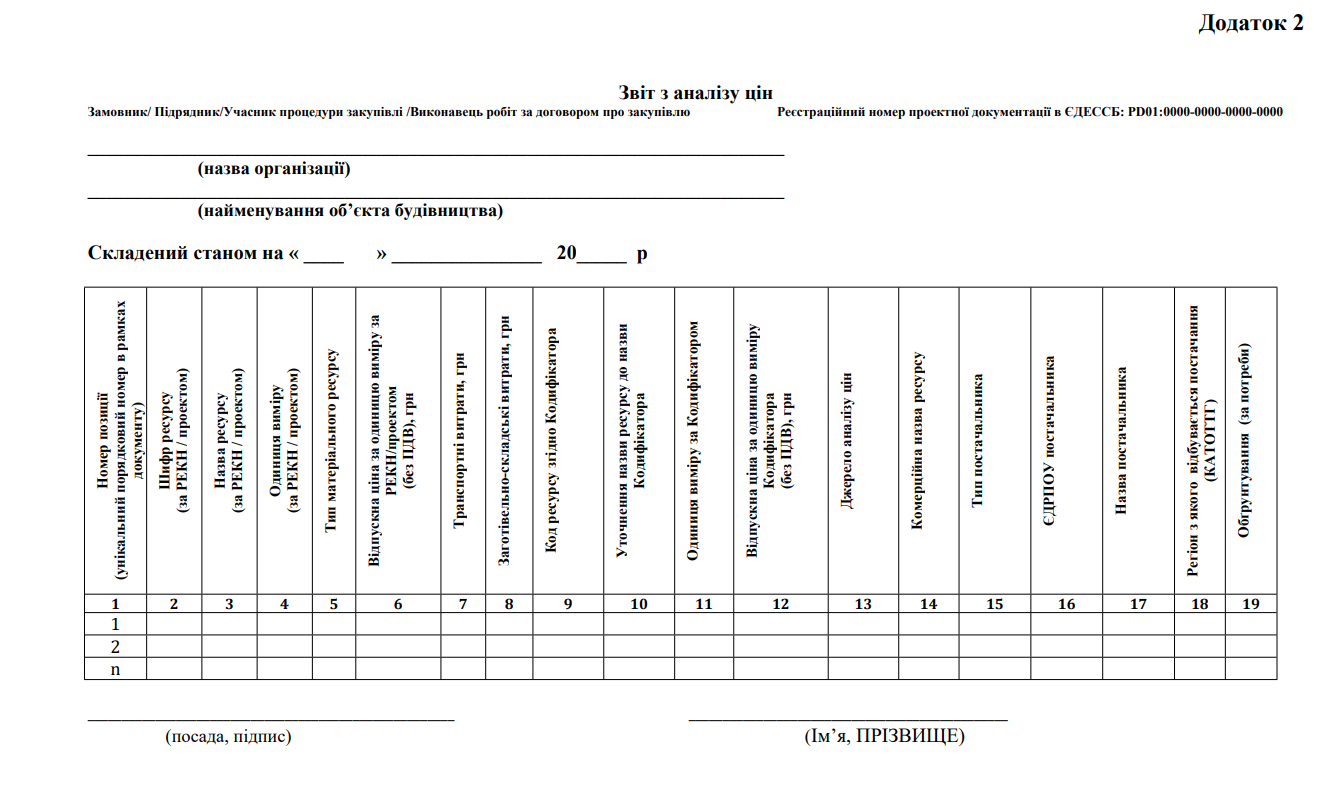
5.1. Дані, отримані в результаті проведення аналізу цін, вносяться суб’єктом аналізу цін до Звіту з аналізу цін, за формою, згідно з додатком 2 до цієї Настанови.
У звіті з аналізу цін зазначається:
номер позиції (унікальний порядковий номер в рамках документу);
шифр ресурсу (за РЕКН / проектом);
назва ресурсу (за РЕКН / проектом);
одиниця виміру (за РЕКН / проектом);
тип матеріального ресурсу – ціноутворюючий або неціноутворюючий;
відпускна ціна за одиницю виміру за РЕКН/проектом (без ПДВ), грн;
транспортні витрати, грн;
заготівельно-складські витрати, грн;
код ресурсу згідно Кодифікатора;
уточнення назви ресурсу до назви Кодифікатора;
одиниця виміру за Кодифікатором;
відпускна ціна за одиницю виміру кодифікатора (без ПДВ), грн;
джерело аналізу цін згідно з пунктами 4.2, 4.3 розділу IV цієї Настанови;
комерційна назва ресурсу;
тип постачальника – виробник, імпортер, офіційний представник або дистриб’ютор, інші постачальники;
ЄДРПОУ постачальника;
назва постачальника;
регіон, з якого відбувається постачання (КАТОТТГ);
обґрунтування (за потреби).
5.2. Звіт з аналізу цін на матеріальні ресурси створюється суб’єктом з аналізу цін у формі електронного документа засобами Єдиної державної електронної системи у сфері будівництва та підписується шляхом накладання кваліфікованого електронного підпису. У разі якщо реалізація проекту відповідно до окремого рішення Уряду здійснюється без завантаження документів до Єдиної державної електронної системи у сфері будівництва, а також випадків проведення поточного середнього ремонту, поточного ремонту та експлуатаційного утримання автомобільних доріг загального користування, звіт з аналізу цін подається у паперовій формі згідно з додатком 2 до цієї Настанови.
Підтвердженням виконання аналізу цін на матеріальні ресурси та відповідності цін установленим критеріям є реєстраційний номер відповідного звіту з аналізу цін в Єдиній державній електронній системі у сфері будівництва, доданий учасником процедури закупівлі до складу тендерної пропозиції/виконавцем робіт за договором про закупівлі, у разі застосування твердої договірної ціни.
5.3. Строк дії звіту становить не більше трьох місяців з дати його складання. Звіт повинен бути чинним на дату отримання позитивного експертного звіту, подачі документів для укладення договору про закупівлю, подачі тендерної пропозиції, підписання актів приймання виконаних будівельних робіт.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
Втрата чинності звіту з аналізу цін не є самостійною підставою для коригування проектної документації, затвердженої відповідно до Порядку затвердження проектів будівництва і проведення їх експертизи, затвердженого постановою Кабінету Міністрів України від 11 травня 2011 року № 560 “Про затвердження Порядку затвердження проектів будівництва і проведення їх експертизи та визнання такими, що втратили чинність, деяких постанов Кабінету Міністрів України”.
VІ. Використання результатів аналізу цін
6.1. При складанні інвесторської кошторисної документації:
6.1.1. Протягом періоду здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення поточні ціни на матеріальні ресурси приймаються на підставі результатів проведеного аналізу цін на матеріальні ресурси незалежно від значення середньої ціни відповідних матеріальних ресурсів, зазначених у базі даних цін, за середньою поточною ціною.
Середня поточна ціна визначається за наступною формулою:
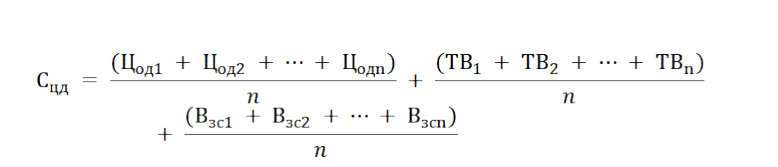
де:
СЦД – середня поточна ціна на відповідний матеріальний ресурс за результатом аналізу цін (без податку на додану вартість);
ЦОД – відпускна ціна за ціновою пропозицією (без податку на додану вартість та транспортних витрат);
ТВ – транспортні витрати на одиницю матеріального ресурсу (без податку на додану вартість);
Взс – заготівельно-складські витрати, визначені відповідно до пункту 4.13 Настанови з визначення вартості будівництва;
n – кількість цінових пропозицій на відповідний матеріальний ресурс.
У разі відсутності інформації щодо транспортних витрат в цінових пропозиціях, вартість витрат на транспортування обчислюється методами, встановленими пунктом 4.12 розділу ІV Настанови з визначення вартості будівництва.
6.1.2. Після завершення періоду здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення поточні ціни на матеріальні ресурси при рівних якісних характеристиках приймаються на підставі результатів проведеного з урахуванням вимог пункту 4.8. розділу IV цієї Настанови аналізу цін за обґрунтованими поточними цінами на матеріальні ресурси, відпускна ціна яких не повинна бути вища за середні ціни відповідних матеріальних ресурсів, зазначених у базі даних цін.
6.2. При підготовці документів для укладення договору про закупівлю, підготовці тендерної пропозиції, у разі застосування твердої договірної ціни (згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027):
6.2.1. Протягом періоду здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення поточні ціни на матеріальні ресурси приймаються на підставі результатів проведеного суб’єктом аналізу цін, незалежно від значення середньої ціни відповідних матеріальних ресурсів, зазначених у базі даних цін, за ціною, що не перевищує середню поточну ціну визначену за формулою, наведеною в підпункті 6.1.1 пункту 6.1 розділу VI цієї Настанови.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
6.2.2. Після завершення періоду здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення поточні ціни на матеріальні ресурси при рівних якісних характеристиках приймаються на підставі результатів проведеного з урахуванням вимог пункту 4.8 розділу ІV цієї Настанови аналізу цін за найменшими поточними цінами на матеріальні ресурси, відпускна ціна яких не повинна бути вища за середні ціни відповідних матеріальних ресурсів, зазначених у базі даних цін.
(згідно наказу Мінрозвитку від 14.09.2026 № 1947 набуває чинності з 01.01.2027)
6.3. При проведенні взаєморозрахунків:
6.3.1. Протягом періоду здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення поточні ціни на матеріальні ресурси визначають відповідно до умов договору підряду залежно від виду договірної ціни.
6.3.2. Після завершення періоду здійснення організаційних заходів щодо ведення бази даних цін в режимі первинного наповнення при динамічній договірній ціні, поточні ціни на матеріальні ресурси приймаються на підставі фактичної вартості ресурсів та з урахуванням проведеного аналізу цін, при цьому відпускні ціни на такі матеріальні ресурси не повинні бути вищі за середні ціни відповідних матеріальних ресурсів, зазначених у базі даних цін. За твердої договірної ціни поточні ціни на матеріальні ресурси приймаються за їх вартістю, визначеною в договірній ціні відповідно до умов договору підряду.
6.4. У разі відсутності в базі даних цін інформації, необхідної для порівняння відпускної ціни відповідного матеріального ресурсу, поточна ціна такого ресурсу визначається за результатами проведеного аналізу цін та не повинна бути вища за середню ціну відповідного матеріального ресурсу, визначену відповідно до підпункту 6.1.1, пункту 6.1, розділу IV цієї Настанови.
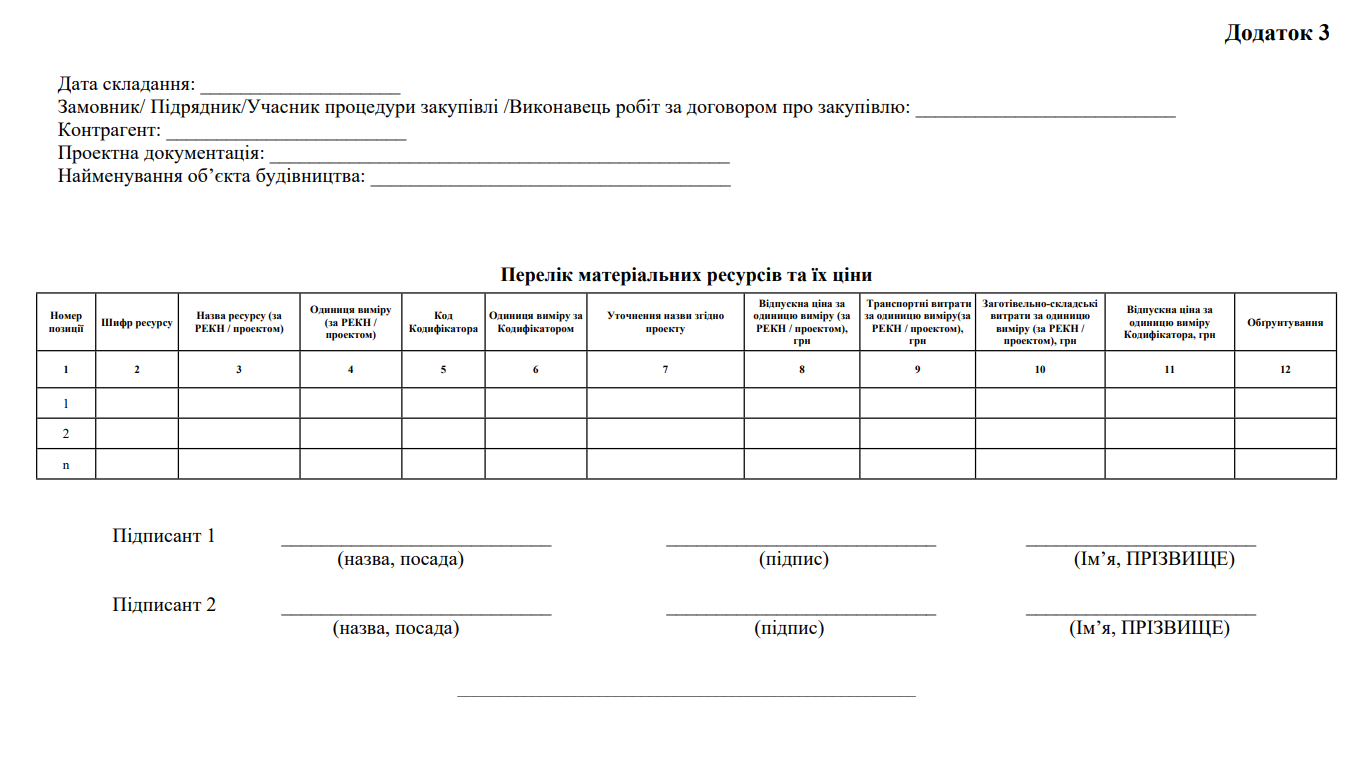
6.5. Прийняті за результатом аналізу ціни зазначаються у Переліку матеріальних ресурсів та їх цін згідно з додатком 3.
Директор Департаменту ціноутворення,
економіки та організації будівництва
Інна ВАХОВИЧ

У вас вже є аккаунт?
УвійтиError: Contact form not found.
 google

зателефонуємо Вам найближчим часом!