Методичні рекомендації щодо ідентифікації публічних інвестицій та їх розмежування з іншими капітальними видатками
ЗАТВЕРДЖЕНО
Наказ Міністерства фінансів України
15 вересня 2026 року № 487
Методичні рекомендації
щодо ідентифікації публічних інвестицій та їх
розмежування з іншими капітальними видатками
І. Загальні положення
1. Ці Методичні рекомендації розроблено з метою надання методичної допомоги з питань ефективного планування публічних інвестицій та реалізації публічних інвестиційних проєктів (далі – проєкт), спрямованих на забезпечення сталого розвитку держави, регіонів та територіальних громад, відновлення інфраструктури та підвищення якості публічних послуг.
2. У цих Методичних рекомендаціях запропоновано системний підхід до розмежування публічних інвестицій та капітальних видатків бюджету під час бюджетного і стратегічного планування, підготовки та реалізації проєктів на державному, регіональному та місцевому рівнях. Для досягнення цієї мети визначено рекомендовані підходи до:
- встановлення ознак та критеріїв публічної інвестиції та проєкту;
- визначення ключових категорійних відмінностей публічних інвестицій та інших капітальних видатків бюджету в контексті чинного бюджетного законодавства;
- визначення випадків, коли створення або придбання активів, реконструкція, технічне переоснащення, модернізація та інші заходи капітального характеру мають властивості проєкту;
- розмежування типів діяльності, зокрема, створення нової спроможності, істотного поліпшення наявної спроможності та простого відновлення активу;
- визначення того, чи є окремий захід самостійним проєктом або складовою більшого проєкту;
- запобігання необґрунтованому віднесенню до публічних інвестицій поточних, ремонтних або окремих капітальних видатків, які не мають ознак проєкту.
3. Ці Методичні рекомендації ґрунтуються на принципі, відповідно до якого визначальним для віднесення заходу до проєкту є не його назва, код економічної класифікації видатків бюджету, джерело фінансування чи формальне віднесення до капітальних видатків, а економічний зміст, стратегічна обґрунтованість, спрямованість на створення або істотне довгострокове поліпшення активу, наявність завершеного функціонального результативного показника, та принципі відповідності установленим процедурам управління публічними інвестиціями.
4. Ці Методичні рекомендації мають роз’яснювально-рекомендаційний характер для представників органів виконавчої влади, органів місцевого самоврядування, підприємств, установ і організації, які беруть участь у підготовці та реалізації проєктів. Практичне застосування запропонованих підходів сприятиме підвищенню якості рішень у сфері інвестицій, прозорості використання публічних інвестицій та ефективності соціально-економічного розвитку держави, регіонів і територіальних громад.
5. У цих Методичних рекомендаціях терміни вживаються у значеннях,наведених у Бюджетному кодексі України (далі – Кодекс), інших нормативно-правових актах.
ІІ. Публічні інвестиції – принципи, ознаки та критерії
1. Планування, підготовку, оцінку, відбір, фінансування та реалізацію проєктів на державному, регіональному та місцевому рівнях доцільно здійснювати з дотриманням таких принципів:
1) Стратегічна узгодженість.
Проєкт має відповідати цілям і пріоритетам документів державного, регіонального та місцевого стратегічного планування, зокрема, стратегії розвитку відповідного сектору (галузі), регіону або територіальної громади, плану заходів з її реалізації, програм соціально-економічного розвитку та галузевих документів.
Проєкт не має розглядатися як окремий захід, не пов’язаний із визначеними пріоритетами розвитку держави, регіонів та територіальних громад.
2) Обґрунтованість потреби у проєкті.
Підготовка проєкту має ґрунтуватися на належному визначенні проблеми або потреби, для вирішення якої пропонується здійснення публічної інвестиції.
Потреба у проєкті підтверджується відповідними даними аналізу стану інфраструктури, якості та доступності публічних послуг, демографічними, економічними, соціальними, екологічними та іншими показниками.
3) Орієнтація на досягнення результативних показників.
Проєкт має бути спрямований на досягнення конкретних, вимірюваних і соціально-економічних результативних показників.
Під час планування проєкту визначаються його мета, очікувані результативні показники, строки їх досягнення та групи населення, які отримають вигоди від реалізації проєкту.
Ефективність проєкту оцінюється не лише за фактом освоєння коштів або завершення будівельних робіт, а передусім за змінами у якості, доступності, безпечності та якості відповідних публічних послуг, отриманих внаслідок його реалізації.
4) Економічна та соціальна ефективність.
Під час підготовки проєкту мають бути оцінені очікувані економічні, соціальні, екологічні та інші соціально-економічні показники, а також витрати, необхідні для його реалізації та подальшої експлуатації створених або відновлених активів.
Перевага надається проєктам, реалізація яких забезпечує найбільший соціально-економічний вплив з урахуванням обсягу необхідних публічних ресурсів.
5) Фінансова спроможність і бюджетна стійкість.
Планування проєкту здійснюється з урахуванням наявних і прогнозованих фінансових ресурсів відповідного бюджету, можливостей залучення інших джерел фінансування, а також фінансових зобов’язань, що виникатимуть у процесі реалізації та після завершення проєкту.
Фінансування проєкту не повинно створювати надмірного навантаження на бюджет, загрожувати виконанню інших бюджетних зобов’язань або призводити до накопичення незавершених об’єктів.
6) Урахування витрат життєвого циклу.
Під час оцінки проєкту враховується не лише початкова вартість його підготовки і реалізації, а й витрати на експлуатацію (зокрема, утримання, ремонт, енергоспоживання, модернізацію) та можливе виведення активу з експлуатації.
Рішення про реалізацію проєкту приймається за умови підтвердження спроможності відповідного органу або установи забезпечити належне функціонування створеного активу протягом усього строку його використання.
7) Реалістичність і готовність до реалізації.
Проєкт має бути технічно, організаційно, фінансово та інституційно здійсненним.
Під час визначення готовності проєкту враховуються наявність земельної ділянки або прав на відповідне майно, проєктної та дозвільної документації, необхідних погоджень, плану закупівель, визначеної моделі управління, кадрових ресурсів та реалістичного календарного плану.
8) Пріоритетність завершення розпочатих проєктів.
Під час розподілу обмежених фінансових ресурсів перевага надається завершенню розпочатих і належним чином обґрунтованих проєктів, якщо вони залишаються актуальними, відповідають стратегічним пріоритетам та можуть бути завершені у прийнятні строки.
Початок нових проєктів не повинно призводити до необґрунтованого збільшення кількості об’єктів незавершеного будівництва.
9) Управління ризиками.
Під час підготовки та реалізації проєкту мають бути виявлені, оцінені та враховані ризики, які можуть вплинути на його вартість, строки, обсяг робіт, джерела фінансування та досягнення очікуваних результативних показників.
10) Прозорість і підзвітність.
Інформація про цілі, вартість, джерела фінансування, строки, очікувані результативні показники та стан реалізації проєкту має бути доступною для уповноважених органів, заінтересованих сторін і громадськості, крім інформації з обмеженим доступом.
Рішення щодо відбору та пріоритезації проєктів мають ухвалюватися на основі заздалегідь визначених, зрозумілих і недискримінаційних критеріїв.
11) Участь заінтересованих сторін.
Під час визначення потреби у проєкті, підготовки та оцінюванні проєктів забезпечується залучення представників відповідних структурних підрозділів, розпорядників бюджетних коштів, суб’єктів господарювання державної і комунальної власності та установ, експертного середовища, громадськості й інших заінтересованих сторін.
Форми та обсяг такого залучення визначаються з урахуванням масштабу, складності та соціально-економічного значення проєкту.
12) Недискримінація та інклюзивність.
Проєкти мають плануватися з урахуванням потреб різних груп населення, принципів безбар’єрності, доступності, гендерної рівності та недискримінації.
Результативні показники проєкту мають бути доступними для всіх потенційних користувачів, зокрема, для осіб з інвалідністю, маломобільних груп населення та інших вразливих категорій.
13) Екологічна та кліматична стійкість.
Під час планування проєкту враховуються його потенційний вплив на довкілля, споживання енергетичних і природних ресурсів, викиди парникових газів, а також вразливість створюваної інфраструктури до зміни клімату та природних небезпек.
Перевага надається рішенням, які забезпечують енергоефективність, ресурсозбереження, екологічну безпеку та довгострокову стійкість інфраструктури.
14) Безпека та стійкість.
Проєкт має враховувати вимоги щодо цивільного захисту, пожежної, техногенної та іншої безпеки, а також ризики в умовах воєнного стану. Під час проєктування об’єктів інфраструктури мають передбачатися рішення, спрямовані на забезпечення їх безперервного або швидкого відновлення функціонування у разі надзвичайних ситуацій чи інших кризових подій.
15) Комплексність і координація.
Планування публічних інвестицій має здійснюватися узгоджено між органами державної влади, органами місцевого самоврядування, розпорядниками бюджетних коштів, суб’єктами господарювання державної і комунальної власності та іншими учасниками.
Проєкти, які стосуються суміжних територій, галузей або взаємопов’язаних об’єктів інфраструктури, мають розглядатися комплексно з метою уникнення дублювання інвестицій та забезпечення сумісності технічних і управлінських рішень.
16) Моніторинг, оцінка та навчання.
Реалізація проєкту підлягає регулярному моніторингу за показниками вартості, строків, обсягів виконаних робіт, використання коштів, управління ризиками та досягнення очікуваних результативних показників.
Після завершення проєкту проводиться аналіз та оцінка ефективності його результативних показників. Висновки такого аналізу та оцінки рекомендується враховувати під час підготовки майбутніх проєктів.
2. Ключовими ознаками проєкту є:
- спрямованість на розв’язання соціально-економічної проблеми;
- відповідність стратегічним цілям, пріоритетам;
- цільове спрямування на створення або істотне поліпшення активу(вів);
- наявність визначеної мети, результативних показників, строків і загальної вартості;
- наявність обґрунтування, оцінки та управління;
- створення довгострокової вигоди;
- забезпечення відбору, фінансування, моніторингу і оцінюванню протягом всього його життєвого циклу.
3. Для віднесення проєктної пропозиції до проєкту вона має відповідати сукупності таких ключових ознак:
1) Спрямованість на задоволення соціально-економічної потреби.
Проєкт має бути спрямований на розв’язання конкретної проблеми або задоволення обґрунтованої потреби населення, регіону чи територіальної громади.
Результативним показником проєкту має бути створення соціально-економічної користі, зокрема, підвищення доступності, якості, безпечності, безперервності або ефективності публічних послуг.
2) Відповідність стратегічним пріоритетам.
Проєкт має бути узгоджений із цілями та завданнями документів державного, регіонального і місцевого стратегічного планування.
Для регіонального та місцевого рівнів така відповідність визначається, зокрема, з урахуванням регіональної стратегії розвитку, стратегії розвитку територіальної громади, планів заходів з її реалізації, програм соціально-економічного розвитку та відповідних галузевих документів.
3) Інвестиційна спрямованість витрат.
Проєкт передбачає здійснення витрат, спрямованих на створення нового активу, придбання або істотне поліпшення наявного активу, значне продовження строку його корисного використання, підвищення потужності, функціональності, безпечності, енергоефективності чи якості послуг, що надаються з його використанням.
До таких активів можуть належати будівлі, споруди, інженерні мережі, транспортна, комунальна, соціальна та цифрова інфраструктура, обладнання, програмні комплекси та інші основні засоби та нематеріальні активи.
4) Визначені мета та очікувані результативні показники.
Проєкт повинний мати чітко сформульовану мету, яка спрямована на вирішення визначеної проблеми або забезпечення визначеної потреби, яка потребує залучення публічних інвестицій.
Для проєкту встановлюються кількісні та якісні результативні показники, їх цільові значення, строки виконання та очікуваний вплив на цільові групи населення або територію.
5) Обмеженість у часі.
Проєкт має визначені дату початку, строк реалізації та дату завершення.
Реалізація проєкту поділяється на послідовні етапи, для кожного з яких визначаються заходи, строки, відповідальні виконавці та необхідні ресурси.
Завершення проєкту означає створення або приведення активу у стан придатний для використання за визначеним призначенням та досягнення результативних показників передбачених проєктом.
6) Визначена загальна вартість.
Для проєкту визначається повна вартість підготовки, реалізації, експлуатації та закриття (для окремих проєктів) включаючи з витратами на проєктування, придбання майна, виконання робіт, закупівлю обладнання, технічний та авторський нагляд, консультаційні послуги, введення об’єкта в експлуатацію, витрати на подальше утримання, резерви та інші необхідні витрати.
Вартість проєкту деталізується в розрізі періодів (років, місяців), джерел та механізмів фінансування, етапів реалізації, а також за основними статтями видатків (витрат).
7) Визначені джерела та механізми фінансового забезпечення.
Проєкт має містити інформацію про очікувані джерела та механізми фінансування, їх обсяг, умови та строки залучення (за наявності).
Джерелами публічних інвестицій є кошти державного (місцевого) бюджету, у тому числі отримані у вигляді міжнародної технічної допомоги, кошти, залучені під державну (місцеву) гарантію, капітальні інвестиції державних унітарних підприємств та господарських товариств, у статутному капіталі яких більше 50 відсотків акцій (часток) належать державі (крім банків), комунальних унітарних підприємств, установ, організацій, крім тих, які здійснюються за рахунок власних коштів таких підприємств, товариств, установ і організацій.
Визначення джерел та механізмів фінансового забезпечення має здійснюватися відповідно до методичних рекомендацій Мінфіну з урахуванням фінансової спроможності відповідного бюджету та можливості забезпечити завершення проєкту.
8) Наявність відповідального ініціатора та виконавця.
Для кожного проєкту визначаються: ініціатор, відповідальний орган, головний розпорядник бюджетних коштів, балансоутримувач або інший суб’єкт, відповідальний за його підготовку та подальшу реалізацію.
Повноваження, функції та відповідальність учасників проєкту рекомендується чітко розмежовувати.
9) Територіальна та галузева визначеність.
Проєкт має визначену територію реалізації та належить до відповідної галузі або сектору публічного інвестування. Виключення можуть становити проєкти спрямовані на реалізацію цифрових рішень, кроссекторальні напрями.
Мають бути встановлені місце розташування активу, територія охоплення послугами, потенційні користувачі та адміністративно-територіальний рівень, на якому виникатимуть основні вигоди від реалізації проєкту.
10) Технічна та організаційна цілісність.
Заходи проєкту (організаційно-правові, управлінські, аналітичні, фінансові та інженерно-технічні) мають становити єдиний взаємопов’язаний комплекс, достатній для отримання запланованих результативних показників.
Проєкт не повинен штучно поділятися на окремі заходи або об’єкти, з метою уникнення процедур підготовки, оцінки, спрощення фінансування чи закупівель, що призводить до зменшення ефективності витрат, спотворювати наслідок та недосягнення стратегічних цілей розвитку.
У разі поділу проєкту на компоненти (черги, етапи) кожен компонент має бути технічно обґрунтованим та узгодженим із загальним ефектом проєкту і мати власні цільові результативні показники його досягнення.
11) Наявність обґрунтування доцільності.
Рішення про підготовку та реалізацію проєкту має ґрунтуватися на аналізі проблеми, попиту на відповідні послуги, можливих варіантів її розв’язання, очікуваних витрат і вигід.
Обраний варіант реалізації має бути порівняний з альтернативними рішеннями включно з можливістю оптимізації використання наявних активів, реконструкції замість нового будівництва, спільного використання інфраструктури або відмови від реалізації проєкту.
12) Довгостроковий результативний ефект.
Результативні показники проєкту мають використовуватися протягом періоду, що перевищує строк його безпосередньої реалізації.
Створений або поліпшений актив повинен забезпечувати надання кращих (якісніших та/або доступніших) публічних благ та послуг протягом визначеного строку експлуатації.
13) Наявність майбутніх експлуатаційних витрат.
Створення та поліпшення активу (основних засобів) , як правило, зумовлює виникнення подальших витрат на утримання, експлуатацію, ремонт, енергоспоживання, оплату праці персоналу, модернізацію та відновлення активу.
Такі витрати мають бути визначені та враховані під час підготовки проєкту та оцінки фінансової спроможності відповідного бюджету або установи, яка забезпечуватиме функціонування активу.
14) Наявність оцінки ризиків реалізації.
Проєкт має визначені технічні, фінансові, правові, організаційні, екологічні, безпекові та інші ризики, які можуть вплинути на його вартість, строки та результативні показники.
Під час підготовки проєкту мають визначатися основні ризики, ймовірність їх настання, можливі наслідки та заходи з їх мінімізації.
15) Можливість моніторингу та оцінювання.
Хід реалізації проєкту та досягнення його результативних показників мають підлягати систематичному моніторингу.
Для цього визначаються базові та цільові показники, строки звітування, джерела інформації та відповідальні особи.
Після завершення проєкту проводиться оцінювання фактичної вартості, строків, досягнення цільових індикаторів і соціально-економічного ефекту.
ІІІ. Основні види діяльності / робіт, які рекомендується
відносити до проєкту
1. Кодексом визначено:
публічний інвестиційний проєкт – комплекс заходів (організаційно-правових, управлінських, аналітичних, фінансових та інженерно-технічних), визначених на основі національної системи документів стратегічного планування з метою розвитку окремих галузей, секторів економіки, регіонів та територіальних громад, спрямованих на створення (придбання), реконструкцію, технічне переоснащення основних засобів, інших необоротних матеріальних активів, нематеріальних активів, очікуваний строк корисної експлуатації яких перевищує один рік, не обмежених окремим об’єктом інвестування, які повністю або частково реалізуються за рахунок публічних інвестицій, у тому числі на умовах державно-приватного партнерства, крім заходів, пов’язаних з обороноздатністю держави (пункт 442 частини першої статті 2 Кодексу);
На сьогодні нормативно-правовими актами термін «будівництво» має кілька визначень залежно від сфери правового регулювання.
Основне визначення для містобудівної діяльності міститься у пункті 1 частини першої статті 1 Закону України «Про регулювання містобудівної діяльності»: будівництво – нове будівництво, реконструкція, реставрація, капітальний ремонт об’єкта будівництва.
При цьому поточний ремонт, як правило, не належить до будівництва у
значенні Закону України «Про регулювання містобудівної діяльності».
У Порядку розроблення проєктної документації на будівництво об’єктів, затвердженого наказом Міністерства регіонального розвитку, будівництва та житлово-комунального господарства України від 16 травня 2011 року № 45 (у редакції наказу Міністерства регіонального розвитку, будівництва та житлово-комунального господарства України від 23 березня 2012 року № 122), зареєстрованого в Міністерстві юстиції України 1 червня 2011 р. за № 651/19389, застосовується дещо ширше формулювання: будівництво – нове будівництво, реконструкція, технічне переоснащення, реставрація та капітальний ремонт об’єктів будівництва.
Окремо законодавство використовує термін «капітальне будівництво».
Відповідно до Порядку державного фінансування капітального будівництва, затвердженого постановою Кабінету Міністрів України від 27 грудня 2001 року № 1764: капітальне будівництво – процес створення нових, а також розширення, реконструкції, технічного переоснащення діючих підприємств, об’єктів виробничого і невиробничого призначення, пускових комплексів (з урахуванням проєктних робіт, проведення торгів (тендерів) у будівництві, консервації, розконсервації об’єктів, утримання дирекцій підприємств, що будуються, а також придбання технологічного обладнання, що не входить до кошторису об’єктів).
Доцільно технічне переоснащення передбачати, як інший компонент окремо
від будівництва у межах проєкту, якщо він спрямований на досягнення спільної
мети проєкту.
2. Проєкт може передбачати один або кілька взаємопов’язаних видів діяльності та робіт, спрямованих на створення, придбання, відновлення або істотне поліпшення активів, необхідних для задоволення соціально-економічних потреб, розвитку відповідної території та забезпечення надання публічних послуг.
Віднесення певної діяльності або робіт до проєкту здійснюється з урахуванням їх мети, очікуваних результативних показників, інвестиційної спрямованості витрат, строку використання створеного або поліпшеного активу та соціально-економічного ефекту.
3. Основні види діяльності (робіт, заходів), які можуть становити зміст проєкту.
1) Нове будівництво передбачає створення нового об’єкта нерухомого майна або інфраструктури на земельній ділянці, на якій такого об’єкта раніше не було, або замість об’єкта, що підлягає знесенню. До нового будівництва можуть належати:
- будівництво закладів освіти, охорони здоров’я, соціального захисту, культури та спорту;
- створення адміністративних будівель і центрів надання публічних послуг;
- будівництво автомобільних доріг, мостів, шляхопроводів, вулиць і транспортних вузлів;
- створення мереж водопостачання, водовідведення, теплопостачання, електропостачання та іншої інженерної інфраструктури;
- будівництво захисних споруд цивільного захисту;
- створення об’єктів поводження з відходами, очисних споруд та інших природоохоронних об’єктів;
- будівництво житла, якщо воно здійснюється для задоволення визначеної соціально-економічної потреби;
2) Реконструкція передбачає перебудову введеного в експлуатацію об’єкта зі зміною його геометричних розмірів, функціонального призначення, техніко- економічних показників, потужності або інших основних параметрів.
Реконструкція може здійснюватися з метою:
- збільшення пропускної спроможності або потужності об’єкта;
- перепрофілювання будівлі чи споруди;
- пристосування об’єкта до нових видів послуг;
- забезпечення безбар’єрності та доступності;
- підвищення рівня безпеки;
- приведення об’єкта у відповідність до сучасних технічних, санітарних, екологічних та енергетичних вимог.
До реконструкції можуть належати, зокрема:
- перебудова наявної будівлі із зміною її планування, площі або функціонального призначення;
- добудова корпусу, поверху, прибудови чи іншої частини наявного об’єкта;
- збільшення місткості школи, лікарні, соціального чи культурного закладу;
- перебудова будівлі під інший вид публічної послуги;
- реконструкція котельні зі збільшенням потужності;
- реконструкція очисних споруд зі збільшенням продуктивності;
- реконструкція насосної станції зі збільшенням пропускної спроможності;
- реконструкція водопровідної або каналізаційної мережі зі зміною діаметра, схеми або потужності;
- реконструкція дороги зі зміною її геометричних параметрів, пропускної спроможності чи категорії;
- реконструкція мосту зі збільшенням вантажопідйомності чи пропускної спроможності;
- реконструкція транспортного вузла;
- реконструкція будівлі з комплексним забезпеченням безбар’єрності;
- реконструкція систем теплопостачання, електропостачання або інших інженерних мереж із суттєвим поліпшенням їх властивостей;
3) Реставрація охоплює комплекс робіт, спрямованих на збереження, відновлення та пристосування об’єктів культурної спадщини із забезпеченням збереження їх історичної, архітектурної, художньої або культурної цінності.
Проєкт із реставрації може включати:
- відновлення пам’яток архітектури та містобудування;
- консервацію окремих елементів об’єкта;
- пристосування пам’ятки до сучасного використання;
- облаштування інженерних систем;
- створення умов для безпечного відвідування та використання об’єкта;
- благоустрій території, безпосередньо пов’язаної з об’єктом культурної спадщини;
- 4) Капітальний ремонт передбачає комплекс робіт із відновлення або заміни конструктивних елементів, інженерних систем чи обладнання об’єкта без зміни його основного функціонального призначення та зовнішніх геометричних розмірів у зв’язку з їх фізичною зношеністю та руйнуванням, поліпшення експлуатаційних показників, а також благоустрій території.
Капітальний ремонт може бути складовою проєкту, якщо він:
- істотно відновлює / поліпшує експлуатаційні властивості об’єкта;
- значно продовжує строк його корисного використання;
- забезпечує істотне підвищення якості або безпеки послуг;
- потребує значного обсягу капітальних витрат;
- має визначений строк, вартість і довгостроковий результативний ефект;
- витрати не є регулярно повторювані у наступні 3 – 5 років після завершення капітального ремонту на даному об’єкті;
5) Поточний та капітальний ремонт і регулярне технічне обслуговування, які спрямовані лише на підтримання об’єкта у робочому стані і відновлення базових властивостей та не створюють істотного довгострокового поліпшення, як правило, не є проєктами;
6) Відновлення пошкоджених або зруйнованих об’єктів. Якщо заходи, що передбачають капітальні видатки, здійснюються через пошкодження внаслідок збройної агресії, для усунення наслідків аварій, є невідкладними, не пов’язані з розвитком окремих галузей, секторів економіки, регіонів та територіальних громад та не відповідають завданням (заходам) документів стратегічного планування відповідних галузей, секторів економіки, регіонів та територіальних громад через неможливість передбачити в них такі руйнування (знищення, пошкодження), то їх реалізація може здійснюватися в межах поточного року без залучення публічних інвестицій або відповідно до вимог порядку використання коштів резервного фонду.
Водночас на наступні бюджетні періоди наслідки таких непередбачуваних подій мають бути враховані під час підготовки (внесення змін) до стратегічних документів регіону (територіальної громади), відповідно до яких у встановленому порядку плануються публічні інвестиції.
За таких умов проєкт може передбачати відновлення об’єктів, пошкоджених або зруйнованих унаслідок воєнних дій, надзвичайних ситуацій, аварій, стихійних лих чи інших подій за наслідком відповідного уточнення завдань і заходів документів стратегічного планування.
Відновлення може здійснюватися шляхом:
- нового будівництва;
- реконструкції;
- реставрації;
- капітального ремонту;
- заміни знищеного обладнання;
- відновлення інженерних мереж;
- здійснення протиаварійних і консерваційних робіт.
Під час планування такого проєкту має оцінюватися доцільність відновлення об’єкта у попередньому вигляді порівняно з можливістю його модернізації, зміни місця розташування, потужності або функціонального призначення;
7) Модернізація та / або технічне переоснащення передбачають оновлення обладнання, технологічних процесів, інженерних систем або інших складових наявного об’єкта з метою підвищення його ефективності, продуктивності, надійності, безпечності або якості послуг.
Технічне переоснащення має давати якісно кращий результативний ефект, а не лише підтримувати обладнання у працездатному стані.
Таким результатом може бути:
- збільшення продуктивності;
- збільшення пропускної спроможності;
- скорочення енергоспоживання;
- зменшення втрат;
- підвищення точності;
- автоматизація процесів;
- скорочення експлуатаційних витрат;
- підвищення надійності;
- підвищення безпеки;
- створення нової технологічної функції;
- поліпшення якості публічної послуги.
Модернізація та / або технічне переоснащення є проєктом, якщо одночасно наявні такі ключові ознаки:
- створюється або істотно поліпшується довгостроковий актив, строк використання якого перевищує один рік;
- змінюються технологічні властивості, зокрема, потужність, функціональність, продуктивність, енергоефективність, підвищуються безпекові характеристики, покращується якість послуг;
- це не одна ізольована закупівля, а цілісний комплекс заходів (зокрема, проєктування, обладнання, монтаж, налаштування, реконструкція інженерних систем, пусконалагодження, навчання персоналу);
- визначено конкретну проблему, яку має розв’язати проєкт;
- проєкт відповідає документам стратегічного планування відповідного рівня;
- встановлено вимірювані показники результативності, строки, повну вартість і джерела фінансування;
- визначено власника, балансоутримувача та майбутнього оператора;
- забезпечено ресурсами подальшу експлуатацію й обслуговування.
До таких заходів (видів робіт) можуть належати:
- заміна технологічного обладнання;
- автоматизація виробничих та управлінських процесів;
- оновлення медичного, лабораторного, навчального або спеціалізованого обладнання;
- модернізація систем освітлення, опалення, вентиляції та кондиціонування;
- модернізація систем енергопостачання та резервного живлення;
- встановлення резервних і автономних джерел енергопостачання;
- встановлення нового обладнання у діючому об’єкті;
- впровадження систем дистанційного керування та диспетчеризації;
- встановлення автоматизованих систем контролю;
- встановлення автоматизованих систем обліку та управління ресурсами;
- модернізація котелень, насосних станцій, очисних споруд і систем водопідготовки;
- заміна насосного обладнання на більш продуктивне та енергоефективне;
- заміна котлів та іншого теплотехнічного обладнання;
- модернізація електротехнічного обладнання;
- встановлення частотних перетворювачів;
- оновлення технологічних ліній;
- модернізація серверної, телекомунікаційної чи диспетчерської інфраструктури;
8) Енергетична модернізація може становити окремий проєкт або бути складовою комплексного проєкту. Вона може включати:
- термомодернізацію будівель;
- утеплення фасадів, покрівель і перекриттів;
- заміну вікон, дверей та інших огороджувальних конструкцій;
- модернізацію систем теплопостачання;
- встановлення індивідуальних теплових пунктів;
- використання відновлюваних джерел енергії;
- встановлення систем накопичення енергії;
- модернізацію зовнішнього освітлення;
- впровадження систем енергетичного моніторингу та управління.
Такі заходи мають бути обґрунтовані очікуваним скороченням споживання енергетичних ресурсів, зменшенням експлуатаційних витрат і підвищенням стійкості об’єкта;
9) Придбання нерухомого майна. Проєкт може передбачати придбання будівель, споруд, приміщень, земельних ділянок або інших об’єктів нерухомого майна, якщо таке придбання є економічно доцільнішим порівняно з новим будівництвом, реконструкцією або орендою.
Придбання нерухомого майна може бути обґрунтованим, зокрема, для:
- розміщення закладів і установ;
- створення центрів надання послуг;
- розширення комунальної інфраструктури;
- забезпечення житлом визначених категорій населення;
- формування земельного або майнового комплексу для реалізації інфраструктурного проєкту.
До вартості проєкту можуть включатися витрати на придбання, оцінювання, оформлення прав, переобладнання, реконструкцію та введення об’єкта в експлуатацію, а також операційні витрати;
10) Придбання обладнання, техніки або транспортних засобів може бути проєктом, якщо воно:
- має значну вартість;
- створює або істотно збільшує спроможність надавати публічні послуги;
- забезпечує довгострокове використання активу;
- потребує комплексної підготовки, фінансування та організації експлуатації.
До таких проєктів можуть належати:
- придбання громадського транспорту;
- закупівля спеціальної комунальної техніки;
- придбання медичного, реабілітаційного та діагностичного обладнання;
- оснащення закладів освіти, соціального захисту та цивільного захисту;
- придбання аварійно-рятувальної техніки;
- створення парку спеціалізованого обладнання.
Рекомендується не розглядати одноразову (не повторювану в наступні 3 роки) закупівлю незначної кількості стандартного обладнання для поточної діяльності установи, як окремий проєкт.
За необхідності придбання понад 2 одиниці стандартної техніки / обладнання протягом наступних 5 років, таке придбання техніки (оновлення медичного обладнання, комп’ютерної техніки, або парку транспортних засобів тощо) потребує оформлення проєкту з терміном реалізації достатнім для придбання техніки з урахуванням фінансової спроможності, що може охоплювати строк понад 3 роки;
11) Для створення або придбання програмних продуктів, інформаційних систем, та / або електронних комунікаційних мереж, засобів інформатизації та інформаційних ресурсів, відповідно до Закону України «Про Національну програму інформатизації від 01.12.2022 № 2807-IX, проєкт може передбачати створення програмного продукту, створення або істотну модернізацію цифрових систем і нематеріальних активів, необхідних для надання публічних послуг та управління територією. До таких проєктів можуть належати:
- створення інформаційних систем, реєстрів і баз даних;
- впровадження геоінформаційних систем;
- створення центрів обробки даних;
- розбудова телекомунікаційних мереж;
- цифровізація адміністративних та інших публічних послуг;
- впровадження автоматизованих систем обліку ресурсів;
- створення систем електронного квитка, управління транспортом або міською інфраструктурою;
- забезпечення кіберзахисту критично важливих інформаційних систем.
Витрати на регулярне обслуговування програмного забезпечення, оплату ліцензій або стандартне оновлення техніки без істотної зміни функціональності не повинні самі по собі визнаватися окремим проєктом;
12) Створення та розвиток інженерної інфраструктури. До проєктів можуть належати комплексні заходи зі створення, розширення, реконструкції або модернізації:
- систем централізованого водопостачання і водовідведення;
- систем теплопостачання;
- мереж електропостачання;
- мереж газопостачання у випадках, передбачених відповідними планами розвитку;
- систем зовнішнього освітлення;
- систем зливової каналізації;
- об’єктів очищення стічних вод;
- систем поводження з побутовими та іншими відходами;
- об’єктів зв’язку й телекомунікацій;
- захисних і берегоукріплювальних споруд;
13) Розвиток транспортної інфраструктури. Проєкти у транспортній сфері можуть охоплювати:
- будівництво, реконструкцію автомобільних доріг і вулиць;
- будівництво та відновлення мостів, тунелів, шляхопроводів;
- створення транспортно-пересадкових вузлів;
- розвиток мереж громадського транспорту;
- облаштування зупинок, станцій, депо та паркувальної інфраструктури;
- створення велосипедної та пішохідної інфраструктури;
- впровадження інтелектуальних транспортних систем;
- підвищення безпеки дорожнього руху;
14) Благоустрій і розвиток громадських просторів. Комплексний проєкт благоустрою може бути проєктом, якщо він передбачає створення або істотне оновлення довгострокових об’єктів та забезпечує досягнення визначеного соціально-економічного ефекту. До таких проєктів можуть належати:
- створення або реконструкція парків, скверів і набережних;
- облаштування громадських площ;
- створення пішохідних зон;
- будівництво дитячих і спортивних майданчиків;
- встановлення систем освітлення, поливу та відеоспостереження;
- озеленення та ландшафтна організація територій;
- забезпечення доступності громадського простору для маломобільних груп населення.
Регулярне прибирання, озеленення, дрібний ремонт і сезонне утримання територій належать до поточної діяльності та не є окремими проєктами;
15) Природоохоронні та кліматичні заходи. До проєктів можуть належати заходи, спрямовані на охорону довкілля, адаптацію до зміни клімату та зниження ризиків природних катастроф. Зокрема, це можуть бути:
- будівництво або модернізація очисних споруд;
- рекультивація полігонів і забруднених територій;
- створення систем сортування та перероблення відходів;
- протипаводкові та берегоукріплювальні заходи;
- відновлення водних об’єктів;
- створення систем моніторингу стану довкілля;
- відновлення лісів, зелених зон та природних екосистем;
- впровадження заходів зі скорочення викидів парникових газів.
ІV. Капітальні видатки і проєкт
1. Капітальні видатки охоплюють дві основні групи:
придбання основного капіталу – обладнання і предмети довгострокового користування, капітальне будівництво, капітальний ремонт, реконструкція, реставрація, придбання землі та нематеріальних активів;
капітальні трансферти – підприємствам (установам, організаціям), органам державного управління інших рівнів, урядам іноземних держав та міжнародним організаціям та населенню.
Проте, варто відокремлювати капітальні видатки та публічні інвестиції, а саме придбання окремого предмета обладнання, незначний капітальний ремонт або разовий капітальний трансферт, які можуть бути капітальними за економічною класифікацією видатків бюджету, проте не відповідати ознакам проєкту.
2. Капітальні видатки стають складовою проєкту, якщо він здійснюється в межах цілісного комплексу заходів, що:
- спрямовані на розв’язання визначеної соціально-економічної проблеми;
- має конкретну мету та очікувані результативні показники;
- передбачає створення або істотне поліпшення активу;
- має визначену загальну вартість і строк реалізації;
- містить обґрунтування доцільності;
- потребує оцінювання, відбору, фінансування, моніторингу та управління ризиками.
3. До капітальних видатків не належать:
- оплата праці та нарахування на неї;
- оплата комунальних послуг та енергоносіїв;
- придбання продуктів харчування, медикаментів і перев’язувальних матеріалів;
- придбання малоцінних і швидкозношуваних предметів;
- поточний ремонт;
- технічне обслуговування обладнання;
- оренда майна;
- послуги зв’язку, охорони, прибирання та експлуатаційного утримання;
- поточні трансферти підприємствам, установам і населенню;
- сплата відсотків за кредитами;
- поповнення оборотних коштів підприємств;
- регулярна оплата програмних ліцензій, підписок і технічної підтримки.
4. Водночас окремі поточні видатки можуть бути включені до складу публічних інвестицій у разі, якщо вони невід’ємно пов’язані з підготовкою та реалізацією проєкту та спрямовані на досягнення його мети.
V. Ключові відмінності проєкту від поточної діяльності
1. Проєкт і поточна діяльність відрізняються за метою, видом заходів, тривалістю, результативними показниками, порядком планування та складом витрат.
Проєкт є обмеженим у часі комплексом взаємопов’язаних заходів, спрямованих на створення, придбання, відновлення, реконструкцію, модернізацію та / або істотне поліпшення активу з метою розв’язання визначеної соціально-економічної проблеми та отримання довгострокового соціально- економічного ефекту.
Поточна діяльність охоплює постійні або регулярно повторювані функції, процеси та операції, необхідні для щоденного функціонування органу, установи, підприємства, утримання наявних активів і безперервного надання публічних послуг.
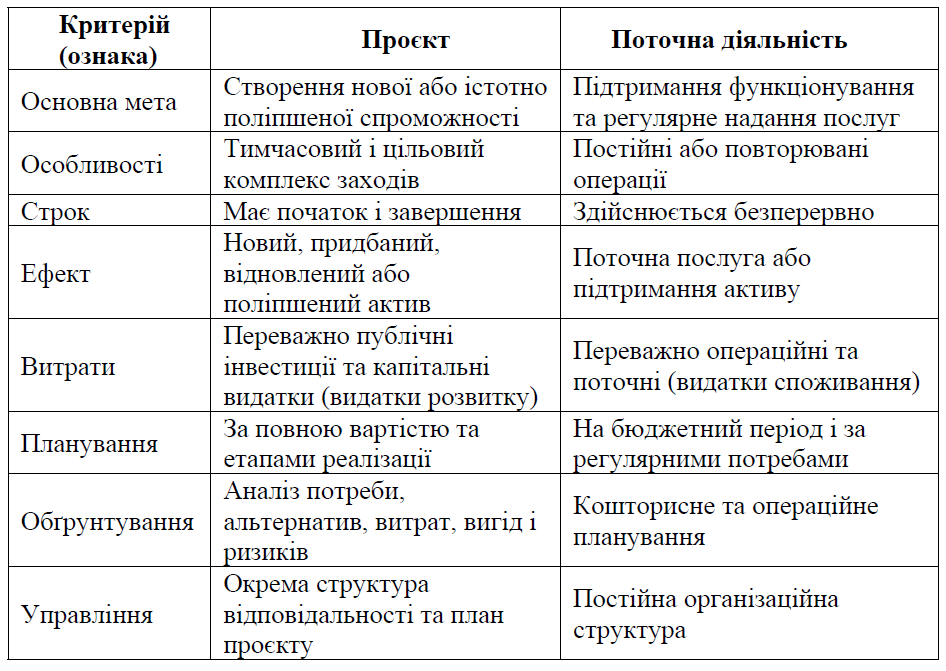
2. Відмінності проєкту та поточної діяльності в розрізі основних ознак.
1) Мета діяльності.
Проєкт спрямований на досягнення конкретної зміни, зокрема, створення нового об’єкта, збільшення потужності, підвищення якості чи доступності послуг, істотне оновлення інфраструктури або впровадження нового технологічного рішення.
Поточна діяльність спрямована на забезпечення безперервного виконання встановлених функцій та підтримання рівня послуг.
2) Особливості фактичної результативності.
Результативним показником проєкту є підвищення спроможності надавати публічні послуги, а також пов’язане з ним створення, придбання, відновлення або істотне поліпшення довгострокового активу.
Результативним показником поточної діяльності є виконання регулярних функцій, надання послуг протягом певного періоду та підтримання наявних активів у робочому стані.
3) Обмеженість у часі.
Проєкт має визначені дату початку, етапи реалізації, строк завершення та момент переходу створеного активу до експлуатації.
Поточна діяльність є постійною або повторюваною і, як правило, не має наперед визначеної дати завершення.
Після завершення інвестиційного етапу життєвого циклу проєкту створений або поліпшений актив переходить у фазу експлуатації, яка вже належить до поточної діяльності.
4) Унікальність і повторюваність.
Проєкт є відносно унікальним комплексом заходів, що здійснюється для досягнення визначеного результативного показника в конкретному місці, у встановлений строк та в межах затвердженої вартості.
Складовими поточної діяльності є типові, стандартизовані або регулярно повторювані операції.
5) Інвестиційна спрямованість витрат.
Витрати в межах проєкту переважно пов’язані зі створенням, придбанням або істотним поліпшенням необоротних активів і можуть включати будівництво, реконструкцію, капітальний ремонт (як правило, масштабний), придбання обладнання, створення інформаційних систем, проєктування та інші безпосередньо пов’язані заходи.
Поточна діяльність переважно передбачає оплату:
- праці та нарахувань на неї;
- комунальних послуг та енергоносіїв;
- продуктів харчування, медикаментів і перев’язувальних матеріалів;
- оренди;
- поточного ремонту;
- технічного обслуговування;
- послуг зв’язку, охорони та прибирання;
- інших регулярних операційних витрат.
Водночас економічна класифікація видатків бюджету не є єдиною ознакою чи критерієм.
Окремий захід, що здійснюється за рахунок капітальних видатків не обов’язково становить самостійний проєкт.
6) Порядок обґрунтування.
Проєкт потребує попереднього обґрунтування, яке має містити:
- опис соціально-економічної проблеми або потреби;
- визначення мети та очікуваних результативних показників;
- аналіз можливих варіантів розв’язання проблеми;
- обґрунтування обраного варіанта;
- розрахунок повної вартості;
- визначення джерел фінансування;
- оцінку майбутніх експлуатаційних витрат;
- аналіз ризиків;
- план реалізації та систему показників.
Для поточної діяльності обґрунтування зазвичай здійснюється в межах бюджетної програми, кошторису, штатного розпису, плану діяльності або виробничої програми без підготовки окремого обґрунтування для кожної регулярної операції.
7) Вибір між альтернативними рішеннями.
Під час підготовки проєкту мають розглядатися альтернативні способи задоволення потреби.
Водночас нове будівництво може порівнюватися з реконструкцією наявного об’єкта, орендою приміщення, спільним використанням інфраструктури або оптимізацією мережі установ.
Для поточної діяльності вибір найчастіше стосується способу організації регулярних процесів, закупівлі товарів і послуг або забезпечення належного утримання активів.
8) Повна вартість і багаторічне планування.
Для проєкту визначається загальна вартість протягом усього строку його підготовки, реалізації, експлуатації та закриття (для окремих випадків), а фінансове забезпечення розподіляється за роками, джерелами і механізмами.
Поточна діяльність планується переважно на відповідний бюджетний період із врахуванням показників попередніх періодів.
Проєкт має враховувати плани реалізації відповідно до обраних технічних рішень, може створювати багаторічні бюджетні зобов’язання та передбачати сталість фінансового забезпечення.
9) Витрати життєвого циклу.
Під час оцінки проєкту мають враховуватися не лише початкові капітальні витрати, а й майбутні витрати на експлуатацію, утримання, персонал, енергоспоживання, ремонт, модернізацію та можливе виведення активу з експлуатації.
Отже рішення має прийматися лише за умови, що відповідний бюджет або установа спроможні надалі утримувати створений актив.
Поточна діяльність фактично передбачає існування відповідних активів без необхідності їх функціональних змін.
10) Організація управління.
Для реалізації проєкту закріплюються:
- ініціатор;
- відповідальний орган;
- керівник або координатор проєкту;
- виконавці;
- балансоутримувач майбутнього активу;
- план реалізації;
- бюджет;
- порядок управління ризиками;
- механізми моніторингу та звітування.
Поточна діяльність здійснюється в межах постійної організаційної структури, посадових обов’язків, регламентів, процедур і штатної чисельності.
11) Ризики.
Проєкт супроводжується специфічними ризиками, зокрема, ризиками перевищення вартості, затримки строків, зміни обсягу робіт, недостатнього фінансування, невідповідності попиту, технічної неспроможності або недосягнення очікуваних результативних показників.
Ризики поточної діяльності пов’язані переважно з безперервністю надання послуг, кадровим забезпеченням, регулярним фінансуванням, технічним станом активів і дотриманням операційних процедур.
12) Моніторинг і оцінювання.
Моніторинг проєкту здійснюється щодо:
- дотримання строків;
- використання коштів;
- виконання робіт;
- зміни загальної вартості;
- управління ризиками;
- досягнення запланованих результативних показників.
За наслідками реалізації проєкту здійснюється оцінювання фактичних видатків, дотримання строків, якості створених активів, а також досягнутого соціально-економічного ефекту.
Моніторинг поточної діяльності зосереджується на обсягах і якості регулярно наданих послуг, виконанні бюджетних програм, дотриманні нормативів та ефективності використання поточних ресурсів.
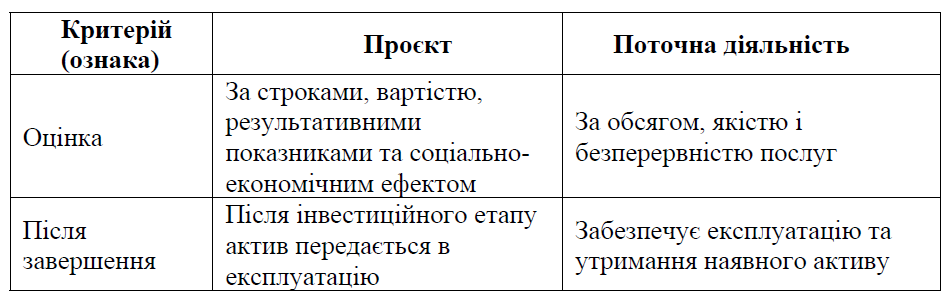
Порівняльна таблиця проєкту та поточної діяльності в розрізі ключових (основних) критеріїв (ознак) з найбільшими відмінностями.
3. Детальні рекомендації щодо практичного застосування бюджетними установами пункту 442 частини першої статті 2 Кодексу наведено у додатку до цих Методичних рекомендацій.
Додаток до Методичних
рекомендацій щодо
ідентифікації публічних
інвестицій та їх розмежування з
іншими капітальними видатками
(пункт 3, Розділ V)
Рекомендації щодо практичного застосування бюджетними
установами пункту 442 частини першої статті 2 Бюджетного кодексу України
1.Загальні положення
Основними ознаками публічного інвестиційного проєкту (далі – ПІП) відповідно до пункту 442 частини першої статті 2 Бюджетного кодексу України (далі – Кодекс) є:
- комплекс заходів (організаційно-правових, управлінських, аналітичних, фінансових та інженерно-технічних);
- метою є розвиток окремих галузей, секторів економіки, регіонів та територіальних громад;
- заходи, спрямовані на створення (придбання), реконструкцію, технічне переоснащення основних засобів, інших необоротних матеріальних активів, нематеріальних активів;
- очікуваний строк корисної експлуатації основних засобів, інших необоротних матеріальних активів, нематеріальних активів перевищує один рік;
- комплекс заходів не обмежується окремим об’єктом інвестування;
- повністю або частково реалізуються за рахунок публічних інвестицій.
В рамках публічного інвестування об’єктом інвестування може бути:
- основний засіб, очікуваний строк корисної експлуатації має бути понад один рік;
- окремий необоротний матеріальний актив, очікуваний строк корисної експлуатації має бути понад один рік;
- нематеріальний актив, очікуваний строк корисної експлуатації якого має бути понад один рік.
2. Основні засоби як об’єкт інвестування
2.1. До основних засобів належать, зокрема:
- земельні ділянки;
- капітальні витрати на поліпшення земель;
- будинки, споруди та передавальні пристрої, активи інфраструктури;
- машини та обладнання;
- транспортні засоби;
- інструменти, прилади та інвентар;
- тварини, багаторічні насадження та плодоносні рослини.
Для ПІП «створення або придбання основних засобів» може охоплювати значно ширше коло дій з активами, ніж лише будівництво об’єктів.
2.2. Створення основного засобу – це комплекс дій, у результаті яких виникає новий завершений актив, придатний до використання за визначеним призначенням.
До створення можуть належати, наприклад:
- будівництво нової школи, лікарні, амбулаторії, спортивної споруди;
- будівництво дороги, мосту, шляхопроводу;
- будівництво водопроводу, каналізаційної мережі, очисних споруд;
- будівництво котельні, теплової мережі;
- спорудження газопроводу;
- створення станції сортування чи перероблення відходів;
- спорудження захисної або гідротехнічної споруди;
- створення нового виробничо-технологічного комплексу;
- створення системи зовнішнього освітлення;
- створення нового об’єкта транспортної інфраструктури.
При цьому, до складу ПІП мають включені всі необхідні заходи, без яких актив неможливо довести до стану, придатного до експлуатації.
2.3. Первісна вартість об’єкта формується не лише з ціни самого активу. До неї можуть включатися витрати, безпосередньо пов’язані з доведенням активу до стану, придатного для використання.
У контексті ПІП це можуть бути:
- проєктно-вишукувальні роботи;
- розроблення проєктної документації;
- експертиза;
- будівельно-монтажні роботи;
- придбання конструкцій та обладнання;
- доставка;
- монтаж;
- встановлення;
- підключення до інженерних мереж;
- пусконалагоджувальні роботи;
- випробування;
- технічний та авторський нагляд;
- окремі витрати на підготовку майданчика;
- інші безпосередньо пов’язані витрати, необхідні для приведення активу до робочого стану.
2.4. Придбання основного засобу
Придбання − це набуття вже створеного матеріального активу, який:
- контролюватиметься відповідною установою, підприємством або територіальною громадою;
- використовуватиметься в діяльності або для надання публічних послуг;
- має строк корисної експлуатації більше ніж один рік;
- відповідає критеріям визнання основного засобу.
До придбання в межах ПІП можуть належати, наприклад:
- Будівлі та споруди:
придбання будівлі під центр надання адміністративних послуг;
придбання приміщення під соціальний центр;
придбання житла для формування житлового фонду;
придбання виробничої будівлі.
- Машини й обладнання:
медичне обладнання;
технологічні лінії для водоканалу;
насосні агрегати;
котельне обладнання;
обладнання очисних споруд;
системи сортування відходів;
генератори, трансформатори;
серверне та спеціалізоване обладнання.
- Транспортні засоби:
шкільні автобуси;
автомобілі швидкої медичної допомоги;
автобуси громадського транспорту;
трамваї, тролейбуси;
вагони метро;
спеціалізована комунальна техніка.
- Інструменти, прилади та інвентар:
крім об’єктів, які обліковуються в складі малоцінних необоротних матеріальних активів.
2.5. Придбання землі
Земельна ділянка обліковується в складі групи основних засобів, тому її придбання може бути складовою ПІП. Наприклад, придбання земельної ділянки та будівництво школи.
Але придбання земельної ділянки без визначеної інвестиційної користі не є окремим ПІП лише через те, що земля є основним засобом.
2.6. Не відноситься до створення або придбання основних засобів:
- поточний ремонт;
- технічне обслуговування;
- витратні матеріали;
- пальне;
- лікарські засоби;
- канцелярські товари;
- запасні частини, які не утворюють окремого активу;
- короткострокова оренда;
- оплата електроенергії, води чи тепла;
- заробітна плата персоналу;
- охоронні послуги;
- поточне адміністрування;
- короткострокові програмні підписки.
Вони можуть бути необхідними для функціонування створеного активу, але самі не є його створенням або придбанням.
2.7. Реконструкція, технічне переоснащення
Відповідно до Державних Будівельних Норм (далі – ДБН) реконструкція – це перебудова введених в експлуатацію в установленому порядку об’єктів будівництва, яка передбачає удосконалення виробництва, підвищення його техніко-економічного рівня та якості продукції, що виготовляється, поліпшення умов експлуатації та проживання, якості послуг, зміну основних техніко-економічних показників (кількість продукції, потужність, функціональне призначення, геометричні розміри тощо) (пункти 3.10, 3.11 розділу 3 ДБН А.2.2-3-2012 «Склад та зміст проєктної документації на будівництво»).
Реконструкція призводить до поліпшення об’єкта основних засобів.
Витрати на реконструкцію, модернізацію, добудову та дообладнання збільшують первісну вартість об’єкта, якщо вони приводять до збільшення майбутніх економічних вигід або потенціалу корисності.
Наприклад:
Було: амбулаторія може приймати 70 пацієнтів на день.
Після реконструкції: створено нові кабінети, діагностичний блок, безбар’єрний вхід; пропускна спроможність − 120 пацієнтів.
Нормативна практика також використовує поняття технічного переоснащення для одиниць і вузлів технологічного устаткування, наявних колій, внутрішніх інженерних систем та інших технічних систем.
3. Інші необоротні матеріальні активи як об’єкт інвестування
Створення (придбання), реконструкція та технічне переоснащення інших необоротних матеріальних активів у межах ПІП − це комплекс заходів щодо створення нового або набуття наявних матеріальних активів, істотного поліпшення, перебудови чи технічного дооснащення матеріальних активів, які обліковуються в групі інші необоротні матеріальні активи, очікуваний строк корисної експлуатації яких перевищує один рік, у результаті чого створюється або збільшується їх потенціал корисності та забезпечується досягнення визначених довгострокових результативних показників ПІП.
Для окремих груп інших необоротних матеріальних активів, зокрема бібліотечних і музейних фондів та малоцінних необоротних матеріальних активів, поняття «реконструкція» та «технічне переоснащення» застосовуються в частині, в якій фактичний зміст заходів передбачає істотне функціональне або технічне поліпшення відповідного активу чи комплексу активів.
3.1. Під час підготовки та реалізації ПІП «інші необоротні матеріальні активи» рекомендовано розглядати окремо від основних засобів.
Публічні інвестиції можуть спрямовуватися на створення (придбання), реконструкцію та технічне переоснащення інших необоротних матеріальних активів, якщо очікуваний строк їх корисної експлуатації перевищує один рік.
Активи − ресурси, контрольовані суб’єктом бухгалтерського обліку в державному секторі у результаті минулих подій, використання яких, як очікується, приведе до отримання економічних вигід у майбутньому.
До інших необоротних матеріальних активів належать, зокрема, музейні фонди, бібліотечні фонди, малоцінні необоротні матеріальні активи та інші визначені стандартом групи.
3.2. До створення (придбання) необхідно відносити заходи, наслідком яких є виникнення нового або набуття контролю над наявним матеріальним активом, який:
- обліковується в групі інших необоротних матеріальних активів;
- використовуватиметься більше ніж один рік;
- контролюється відповідним суб’єктом;
- використовується для виконання функцій або надання публічних послуг;
- є відокремим об’єктом з потенціалом корисності або є складовою функціонального комплексу ПІП, який призводить до отримання економічних вигід у майбутньому.
До таких активів у складі ПІП можуть належати, наприклад:
- Малоцінні необоротні матеріальні активи
- меблі тривалого використання;
- окремі навчальні засоби;
- частина комп’ютерного та периферійного обладнання залежно від облікової політики;
- спеціалізовані прилади;
- господарський та виробничий інвентар;
- медичний інвентар тривалого використання;
- окреме лабораторне оснащення.
- Бібліотечні фонди
- книжки;
- підручники;
- періодичні та інші видання, які формують довгостроковий бібліотечний фонд.
- Музейні фонди
- предмети музейного значення;
- колекції;
- експонати та інші активи, які обліковуються у складі музейних фондів.
Наприклад: створення сучасного освітнього простору у школах територіальної громади.
Об’єктами публічного інвестування можуть бути:
- основні засоби − сервери, великогабаритне обладнання;
- інші необоротні матеріальні активи − меблі, окремі навчальні засоби, периферійна техніка;
- нематеріальні активи − програмне забезпечення;
- роботи з облаштування приміщень.
3.3. Що відноситься до реконструкції інших необоротних матеріальних активів
Визначення «реконструкція», як правило, застосовується до будівель, споруд, інженерних мереж та комплексних технічних об’єктів.
При застосуванні визначення «реконструкція» до інших необоротних матеріальних активів, зокрема, бібліотечних фондів, музейних фондів чи малоцінних необоротних активів рекомендується орієнтуватися на економічний зміст поліпшення активу.
До реконструкції інших необоротних матеріальних активів можна відносити заходи, коли:
- наявний актив або комплекс істотно перебудовується;
- змінюється його функціональна структура;
- збільшується потенціал корисності;
- створюються нові функціональні можливості;
- актив після виконання заходів має істотно інші характеристики.
Наприклад:
- перебудова комплексної музейної експозиції зі створенням нового функціонального комплексу;
- комплексне переобладнання спеціалізованої навчальної лабораторії;
- переформатування музейного чи виставкового комплексу з новими системами зберігання, демонстрації та доступу;
- комплексна перебудова багатокомпонентного спеціального оснащення.
Для таких випадків коректнішими визначеннями будуть (залежно від фактичного змісту):
- створення;
- придбання;
- модернізація;
- дооснащення;
- технічне переоснащення.
3.4. Технічне переоснащення застосовується до комплексів обладнання, інвентарю та інших матеріальних активів, які не обліковуються як основні засоби.
До нього можна відносити:
- заміну застарілих компонентів сучасними;
- дооснащення новими технічними елементами;
- створення автоматизованого або цифрового функціоналу;
- інтеграцію активу з новою інформаційною або технологічною системою;
- істотне підвищення продуктивності, безпеки або функціональності;
- комплексне оновлення оснащення установи чи підрозділу.
Ключовою ознакою ПІП є довгострокове поліпшення внаслідок технічного переоснащення, а не заміна зношених предметів.
Наприклад:
- Освіта
комплексне переоснащення навчальних кабінетів сучасними навчальними засобами;
оснащення STEM-лабораторій;
створення комплексів інтерактивного обладнання;
переоснащення ресурсних кімнат.
- Охорона здоров’я
дооснащення медичних підрозділів спеціалізованим інвентарем;
комплексне оновлення реабілітаційного оснащення;
переоснащення лабораторій дрібним довгостроковим обладнанням.
- Культура
переоснащення музеїв системами експонування, зберігання та контролю;
оновлення бібліотек сучасним обладнанням;
створення мультимедійних експозицій.
До реконструкції або технічного переоснащення в рамках ПІП не рекомендується відносити:
- заміна одного предмета аналогічним;
- поточний ремонт меблів чи інвентарю;
- ремонт окремого пристрою;
- закупівля витратних матеріалів;
- регулярне поповнення бібліотечного фонду;
- поточне оновлення експозиції;
- дрібне господарське оснащення;
- короткострокові матеріали;
- об’єкти зі строком використання менше ніж одного року.
3.5. Практичний алгоритм класифікації
Під час підготовки ПІП доцільно послідовно перевіряти:
| Питання | Якщо «так» |
| Чи матеріальний актив використовуватиметься більше ніж рік? | Може бути необоротним матеріальним активом |
| Чи актив не класифікований як основний засіб? | Перевіряємо групу інших необоротних матеріальних активів |
| Чи актив створюється або купується вперше? | Створення / придбання |
| Чи наявний комплекс активів істотно перебудовується? | Можлива реконструкція |
| Чи змінюється переважно технічне оснащення комплексу? | Технічне переоснащення |
| Чи відбувається лише ремонт або заміна «один на один»? | Як правило, не реконструкція і не переоснащення |
| Чи може захід / дія бути частиною цілісного стратегічного ПІП? | Може входити до ПІП |
4. Нематеріальний актив як об’єкт інвестування
Створення (придбання) нематеріальних активів в межах ПІП − це комплекс заходів, результатом яких є створення нового або набуття наявного ідентифікованого немонетарного активу, що не має матеріальної форми, контролюється відповідним суб’єктом, має потенціал корисності та очікуваний строк корисної експлуатації понад один рік. До таких активів можуть належати, зокрема, майнові права на програмне забезпечення, комп’ютерні програми, бази даних, інформаційні системи, права інтелектуальної власності та інші права, які відповідають критеріям визнання нематеріального активу.
Реконструкція та технічне переоснащення нематеріальних активів для цілей публічного інвестування розглядаються з урахуванням фактичного економічного змісту відповідних заходів як істотне удосконалення, модифікація, функціональне або технологічне оновлення наявного нематеріального активу, що призводить до збільшення його потенціалу корисності, розширення функціональності, продуктивності, масштабованості, надійності, безпечності або строку корисного використання. Поточне обслуговування, підтримка, виправлення помилок та звичайне оновлення версій такими заходами не є інвестуванням.
4.1. Нематеріальний актив для цілей ПІП
Під час підготовки та реалізації ПІП до нематеріальних активів рекомендується застосовувати інший підхід, ніж до матеріальних активів (будівлі, споруди чи обладнання). Кодекс формально передбачає спрямування публічних інвестицій на створення (придбання), реконструкцію та технічне переоснащення нематеріальних активів, очікуваний строк корисної експлуатації яких більш ніж один рік.
Для цілей управління публічними інвестиціями доцільно застосовувати економічний і функціональний зміст заходу, а не механічно переносити будівельну термінологію на програмне забезпечення, бази даних чи права інтелектуальної власності.
Нематеріальний актив – це немонетарний актив, який не має матеріальної форми та може бути ідентифікований. Для визнання активу має існувати ймовірність отримання майбутніх економічних вигід та/або потенціалу корисності, а його вартість має бути визначена.
До груп нематеріальних активів належать, зокрема, права користування природними ресурсами і майном, права на об’єкти промислової власності, авторські та суміжні права, включно з правами на комп’ютерні програми та бази даних, а також інші нематеріальні активи.
Для ПІП обов’язковою умовою є очікуваний строк корисної експлуатації активу, який має перевищувати один рік.
4.2. Що відносити до створення нематеріального активу
Створення означає, що в результаті ПІП виникає новий ідентифікований нематеріальний актив, якого раніше не було і який суб’єкт може контролювати та використовувати для виконання своїх функцій або надання публічних послуг.
Типовими прикладами для ПІП можуть бути:
- розроблення нової інформаційної системи;
- створення інформаційно-аналітичної системи;
- розроблення програмного комплексу для управління транспортом;
- створення геоінформаційної системи територіальної громади;
- створення інформаційної системи управління майном;
- створення системи електронного документообігу;
- створення програмної платформи для управління доходами бюджету;
- створення спеціалізованої бази даних;
- створення програмного комплексу диспетчеризації водоканалу,
- теплокомуненерго чи громадського транспорту;
- створення програмної частини системи моніторингу довкілля;
- створення цифрової платформи для надання публічних послуг;
- розроблення програмного продукту, права на який переходять до замовника.
Первісна вартість нематеріального активу формується відповідно до тих стандартів, які застосовує установа (організація).
Наприклад:
Територіальна громада реалізує ПІП «Створення муніципальної геоінформаційної системи», який передбачає аналіз вимог, розроблення програмної платформи, створення бази просторових даних, інтеграцію з реєстрами, тестування, міграцію даних, навчання персоналу, введення системи в експлуатацію.
Якщо в результаті територіальна громада отримує контрольований програмний продукт та відповідні майнові права зі строком використання понад один рік, це може бути створенням нематеріального активу у складі ПІП.
4.3. Що відносити до придбання нематеріального активу
Придбання має місце, коли орган влади, інша бюджетна установа набуває вже створений нематеріальний актив або майнове право на нього.
До придбання в межах ПІП можуть належати:
- майнові права на програмне забезпечення;
- ліцензії на програмне забезпечення, якщо її умови відповідають критеріям визнання нематеріального активу;
- права на використання інформаційної системи;
- програмного комплексу;
- бази даних або прав на неї;
- прав інтелектуальної власності;
- прав користування певними ресурсами чи майном, якщо вони відповідають критеріям нематеріального активу;
- права на технологічне рішення;
- майнових прав на спеціалізовані цифрові продукти.
Первісна вартість придбаного нематеріального активу включає ціну придбання та передбачені стандартом витрати, безпосередньо пов’язані з його придбанням і доведенням до стану, придатного для використання.
Для ідентифікації придбання нематеріального активу (ліцензія чи послуга) рекомендується здійснити аналіз прав, які отримує замовник, строк їх дії, можливість контролювати актив та умови договору.
Наприклад:
- придбання довгострокового контрольованого права на програмний продукт — потенційно нематеріальний актив;
- щомісячна або річна підписка (хостинг, технічна підтримка, доступ до хмарного сервісу) – залежно від умов договору може бути послугою, а не придбанням нематеріального активу.
4.4. Що розуміти під реконструкцією нематеріального активу
Для цілей ПІП під реконструкцією нематеріального активу методично слід вважати глибоку модифікацію наявного нематеріального активу, яка істотно змінює його архітектуру, функціональність або потенціал корисності/економічну вигоду, але не створює повністю незалежний новий актив.
Наприклад:
- комплексна перебудова архітектури інформаційної системи;
- перехід інформаційної системи на принципово нову технологічну платформу;
- істотне розширення функціональних модулів;
- перетворення локальної системи на інтегровану регіональну або муніципальну систему;
- комплексна перебудова бази даних із новою структурою та функціональністю;
- створення нових функціональних підсистем у межах наявного програмного комплексу;
- масштабна переробка програмного продукту, після якої істотно збільшується його потенціал корисності;
- інтеграція наявної системи з рядом державних реєстрів з істотною зміною її функціональної архітектури.
Наприклад:
Було: система веде лише реєстр комунального майна.
Після ПІП: система охоплює земельні ділянки, нерухомість, договори оренди, платежі, GIS-модуль, електронний кабінет користувача та інтеграцію з державними реєстрами.
4.5. Технічне переоснащення нематеріального активу
Тому не будь-яке оновлення програмного забезпечення є технічним переоснащенням нематеріального активу.
В контексті ПІП технічне переоснащення рекомендується застосовувати до нематеріального активу за умови, якщо наявний цифровий або технологічний актив зазнає комплексного технологічного оновлення, внаслідок якого істотно зростають його можливості або потенціал корисності.
Це може включати:
- перехід інформаційної системи на нову технологічну платформу;
- комплексну модернізацію програмного ядра;
- запровадження нової системи управління базами даних;
- істотне підвищення продуктивності та масштабованості системи;
- впровадження нових засобів кіберзахисту як інтегрованого елемента інформаційної системи;
- комплексне переоснащення системи новими модулями аналітики;
- впровадження автоматизованого обміну даними;
- інтеграцію з іншими інформаційними системами;
- технологічну модернізацію програмного комплексу для роботи з новою інфраструктурою.
Такі витрати рекомендується аналізувати через категорію удосконалення нематеріального активу, а саме збільшення потенціалу корисності:
- додають нові функції;
- істотно збільшують продуктивність;
- розширюють коло користувачів;
- забезпечують нову публічну послугу;
- забезпечують нові інтеграції;
- істотно підвищують надійність або безпеку;
- значно подовжують строк корисного використання;
- створюють нові можливості використання системи,
- то вони можуть мати ознаки удосконалення нематеріального активу.
Підтримка активу у робочому стані, як правило, не створення, не реконструкція і не технічне переоснащення.
4.6. Не відноситься до створення, реконструкції чи технічного переоснащення нематеріальних активів:
- звичайне технічне обслуговування програмного забезпечення;
- виправлення помилок;
- поточні оновлення;
- встановлення стандартних патчів;
- антивірусну підписку;
- щорічне продовження ліцензії, якщо воно має ознаку поточної послуги;
- хостинг;
- оренду серверних потужностей;
- послуги без набуття контрольованого активу;
- інформаційно-консультаційні послуги;
- навчання користувачів саме по собі;
- технічну підтримку;
- адміністрування системи;
- резервне копіювання як поточну послугу;
- дослідження, яке не приводить до визнання конкретного нематеріального активу.
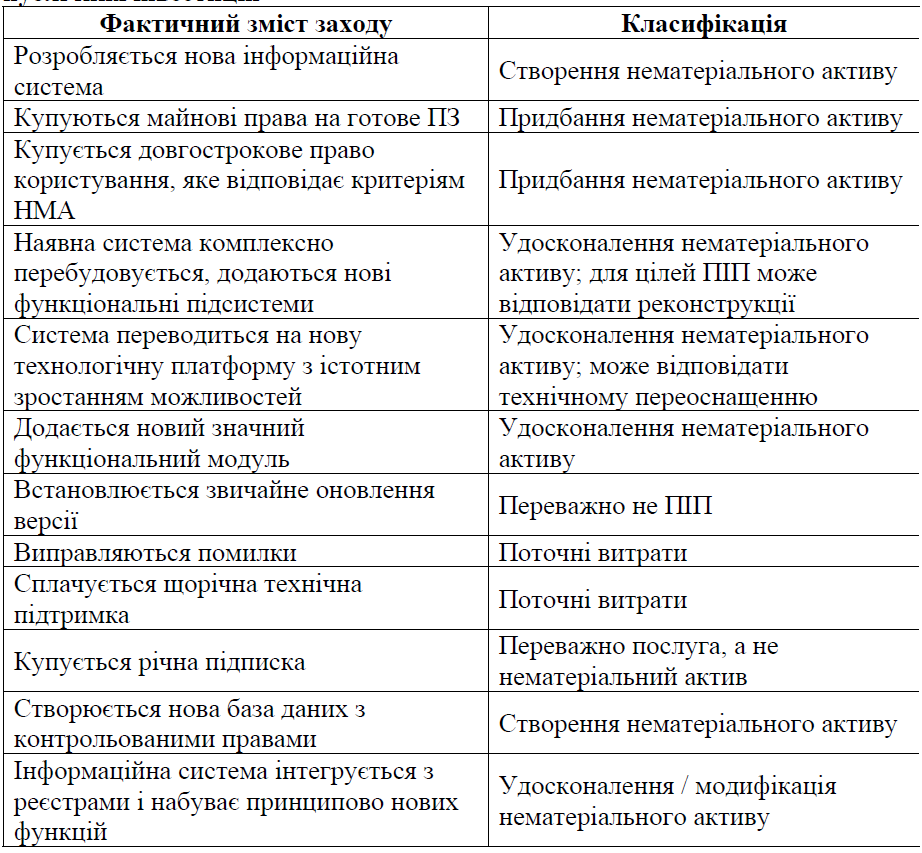
Приклад розмежування заходів щодо нематеріальних активів для цілей публічних інвестицій
4.7 Кодекс визначає ПІП як, зокрема, комплекс заходів, сформований на основі системи документів стратегічного планування, спрямований на створення / придбання, реконструкцію або технічне переоснащення відповідних довгострокових активів і не обмежений окремим об’єктом інвестування.
Тому, наприклад:
придбання 50 ліцензій програмного забезпечення ще не одразу є ПІП;
натомість:
створення єдиної цифрової системи управління доходами територіальної громади, що передбачає розроблення програмного забезпечення, формування баз даних, інтеграцію з реєстрами, кіберзахист, міграцію даних, тестування та введення в експлуатацію – може бути повноцінним ПІП.
5. Тест на відповідність критеріям (ознакам) ПІП.
Для віднесення заходів (дій, діяльності, ініціативи) до ПІП та прийняття рішення про його ініціювання рекомендується застосовувати тест на відповідність критеріям (ознакам) ПІП:
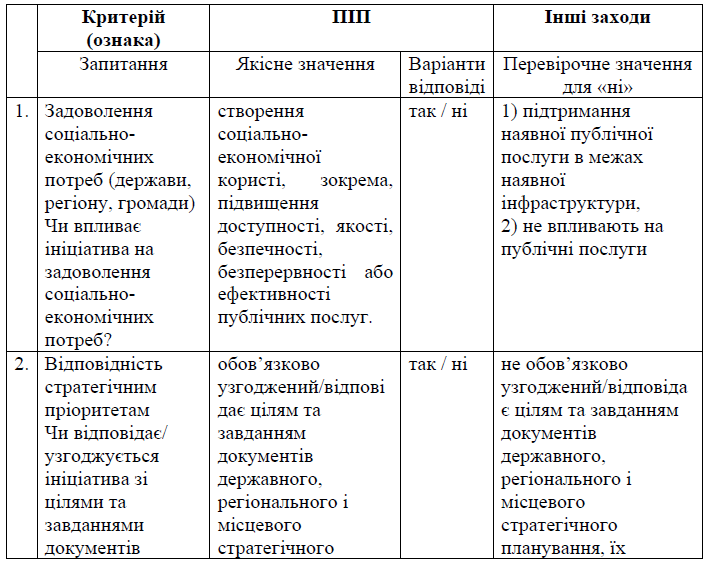
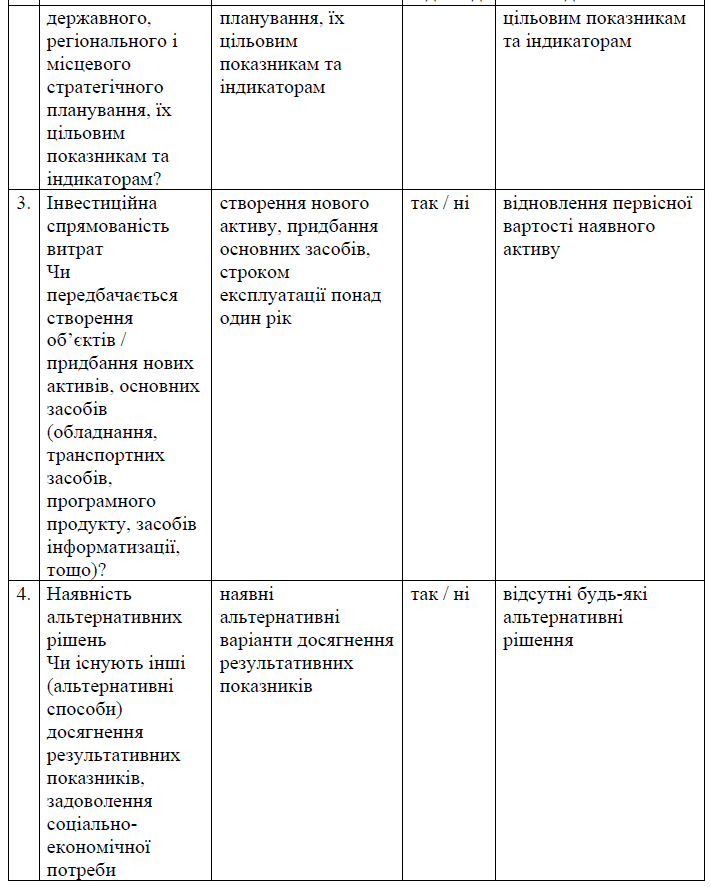
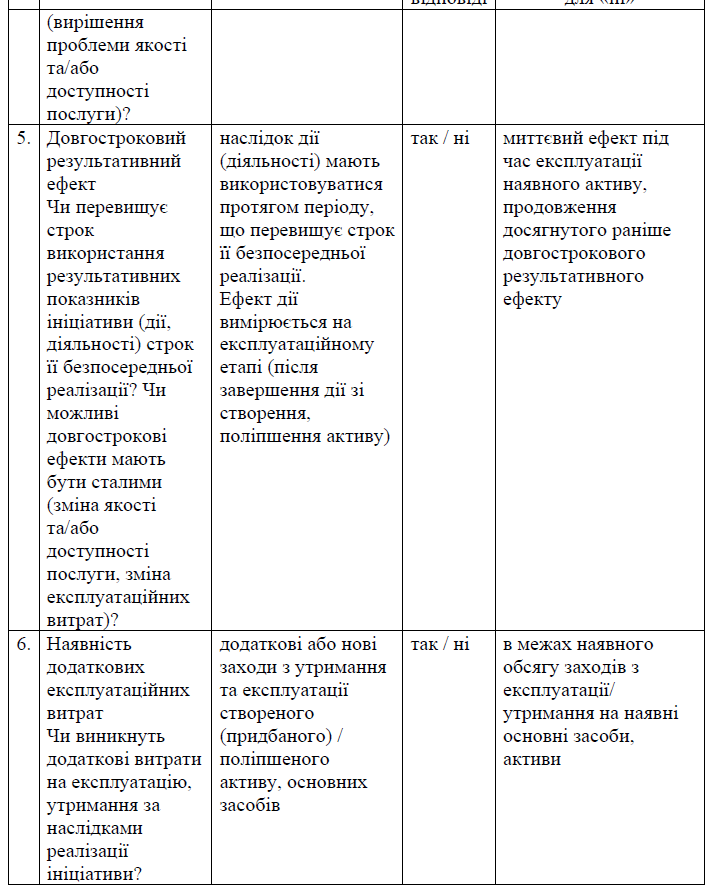
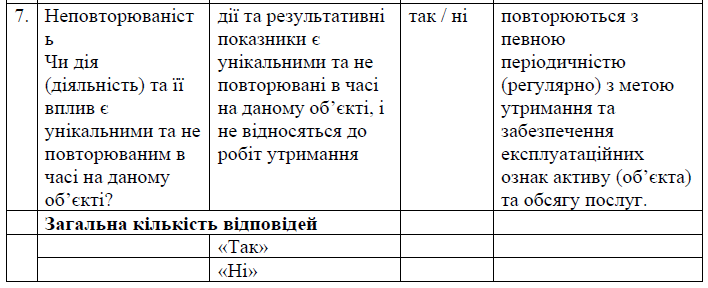
У разі отримання щонайменше чотири відповіді «так», доцільно розпочати підготовку ПІП.
У разі отримання щонайменше чотири відповіді «ні», то такі заходи, дії рекомендовано планувати та реалізовувати без підготовки ПІП.

У вас вже є аккаунт?
УвійтиError: Contact form not found.
 google

зателефонуємо Вам найближчим часом!